කොළඹ වරායේ ඩොලර් මිලියන 392ක චීන දැවැන්ත ආයෝජනය අත්හැර දමයි! වසර තුනක් තිස්සේ ඇණහිටි ව්යාපෘතිය අවසන්! වරාය අධිකාරිය දින 30ක් තුල ඩොලර් මිලියන 21 ගෙවිය යුතුයි!
'AKD ආණ්ඩුව'
සම්පූර්ණ කාලයම හිටියොත්
දකුණු ආසියාවේ විශාලතම වරාය සැපයුම් මධ්යස්ථානය ඉදිකිරීමේ සැලසුම බිඳවැටෙයි! චීන සමාගමට ඩොලර් මිලියන 20.83ක් ආපසු – ව්යාපෘතිය නතර වීමට හේතු වූ බදු සහන, ඉඩම් ගැටලු සහ රාජ්ය තීරණ ගැන ප්රශ්න රැසක්!
විශේෂ ආර්ථික හා ආයෝජන විමර්ශනය | කොළඹ | 2026 ඔක්තෝබර් 19
ශ්රී ලංකාවේ වරාය ක්ෂේත්රයට ලැබීමට නියමිතව තිබූ විශාලතම විදේශ ආයෝජන අතරින් එකක් වන ඇමෙරිකානු ඩොලර් මිලියන 392ක, ශ්රී ලංකා රුපියල් බිලියන 130කට ආසන්න, කොළඹ වරාය සැපයුම් මධ්යස්ථාන ව්යාපෘතිය නිල වශයෙන් අත්හැර දැමීමට චීන රාජ්ය පාලනය යටතේ පවතින China Merchants Port Holdings සමාගම තීරණය කර තිබේ.
දකුණු ආසියාවේ විශාලතම වරාය ආශ්රිත සැපයුම් හා ගබඩා සංකීර්ණය ලෙස ප්රචාරය කරමින් 2023 අප්රේල් මාසයේදී ආරම්භ කළ මෙම ව්යාපෘතිය, වසර තුනකට අධික කාලයක් තිස්සේ සැලකිය යුතු ඉදිකිරීම් ප්රගතියක් නොලබා අවසානයේ අවලංගු කර තිබීම ශ්රී ලංකාවේ ආයෝජන පරිසරය, රාජ්ය ප්රතිපත්තිවල අඛණ්ඩතාව සහ වරාය සංවර්ධන සැලසුම් පිළිබඳ බරපතළ ප්රශ්න මතු කරයි.
ඔක්තෝබර් 15 වැනිදා හොංකොං කොටස් වෙළෙඳපොළ වෙත ඉදිරිපත් කළ නිවේදනය අනුව, ව්යාපෘතියට සම්බන්ධ සියලු පාර්ශ්වයන් කොටස් හිමියන්ගේ ගිවිසුම, ඉදිකර-මෙහෙයවා-පවරාදීමේ (BOT) ගිවිසුම සහ ඉඩම් බදු ගිවිසුම වහාම ක්රියාත්මක වන පරිදි අවසන් කිරීමට එකඟ වී තිබේ.
2026 ඔක්තෝබර් 15 වැනිදා හොංකොං කොටස් වෙළෙඳපොළ වෙත නිකුත් කළ නිල නිවේදනයෙන් මෙම තීරණය අනාවරණය කර ඇත.
ඩොලර් මිලියන 392ක ව්යාපෘතියට සිදුවූයේ කුමක්ද?

මෙම ව්යාපෘතිය යටතේ කොළඹ වරායේ හෙක්ටයාර 5.3ක, එනම් අක්කර 13කට ආසන්න භූමි ප්රමාණයක මහල් අටකින් සමන්විත නවීන ගබඩා හා සැපයුම් මධ්යස්ථානයක් ඉදිකිරීමට සැලසුම් කර තිබුණි.
ඝන මීටර් 530,000ක ගබඩා ධාරිතාවක් සහිතව ඉදිකිරීමට නියමිත වූ මෙම මධ්යස්ථානය, ජාත්යන්තර භාණ්ඩ ප්රතිඅපනයනය, ගබඩාකරණය, බහාලුම් මෙහෙයුම් සහ කලාපීය සැපයුම් ජාල ශක්තිමත් කිරීම සඳහා යොදා ගැනීමට අපේක්ෂා කෙරිණි.
ව්යාපෘතියේ ඉදිකිරීම් 2023 දෙවන භාගයේදී ආරම්භ කර 2025 අවසානය වනවිට නිම කිරීමට සැලසුම් කර තිබුණද එම ඉලක්කය ඉටු නොවීය.විශේෂයෙන්ම 2022 විදේශ ණය ගෙවීම් පැහැර හැරීමෙන් පසුව ශ්රී ලංකාවට ලැබුණු ප්රධාන විදේශ ආයෝජනයක් ලෙස මෙම ගනුදෙනුව ඉදිරිපත් කර තිබීම නිසා එය අත්හැර දැමීමේ ආර්ථික හා රාජ්යතාන්ත්රික වැදගත්කම තවත් ඉහළ යයි.
ව්යාපෘතිය අවසන් කිරීමට චීන සමාගම ඉදිරිපත් කළ හේතු
හොංකොං කොටස් වෙළෙඳපොළ වෙත නිකුත් කළ නිවේදනයේ සඳහන් වන ආකාරයට, ව්යාපෘතිය ක්රියාත්මක කිරීමේ බාහිර පරිසරය වෙනස් වීම, සැලසුම් කළ කාලසටහනට බලපෑම් ඇති වීම සහ සම්බන්ධ පාර්ශ්වයන්ගේ වාණිජ අවශ්යතා යළි සලකා බැලීම මෙම තීරණයට හේතු වී තිබේ.
ශ්රී ලංකා රජය සමඟ පැවැත්වූ සාකච්ඡාවලින් අනතුරුව මිත්රශීලී සාකච්ඡා සහ මධ්යස්ථ ක්රියාපටිපාටියක් මත ගිවිසුම අවසන් කිරීමට එකඟ වූ බව සමාගම සඳහන් කරයි.
කෙසේ වෙතත්, ව්යාපෘතිය නතර වීමට හේතු වූ සියලු නිශ්චිත කරුණු, ඒවාට වගකිවයුතු පාර්ශ්වයන් සහ ගිවිසුම් අවසන් කිරීමේදී සිදුවූ සම්පූර්ණ ආර්ථික හානිය පිළිබඳ විස්තරයක් එම නිවේදනයෙන් අනාවරණය නොවේ.
චීන ආයෝජකයාට ඩොලර් මිලියන 20.83ක් ආපසු

ව්යාපෘති සමාගමේ 2025 දෙසැම්බර් 31 දිනට විගණනය කළ ගිණුම් අනුව, කොටස් හිමියන් විසින් ඒ වනවිට ඩොලර් මිලියන 37.14ක් ආයෝජනය කර තිබුණි.
එම ආයෝජනයේ බෙදීයාම මෙසේය.
| ආයෝජකයා | හිමිකාරිත්වය | ආයෝජනය |
|---|---|---|
| China Merchants / Fortune Centre Group | 70% | $26M |
| ශ්රී ලංකා වරාය අධිකාරිය | 15% | $5.57M |
| Access Engineering | 15% | $5.57M |
| එකතුව | 100% | $37.14M |
ගිවිසුම අවසන් කිරීමේ එකඟතාව අනුව, වරාය අධිකාරිය විසින් ඩොලර් මිලියන 26ක මුදලට අදාළ බදු සහ ප්රමාද ගෙවීම් වගකීම් අඩු කිරීමෙන් පසුව ඉතිරි වන ඩොලර් මිලියන 21.905ක් ගෙවීමට එකඟ වී තිබේ.
එම අඩුකිරීම්වලට වරාය අධිකාරිය දැනටමත් ගෙවා ඇති ඩොලර් මිලියන 3.9ක එකතු කළ අගය මත බද්දක්ද ඇතුළත් වේ.මෙම මුදල ව්යාපෘති සමාගම සතුව ඉතිරිව තිබෙන ඩොලර් මිලියන 7.85කට ආසන්න මුදල සමඟ එකතු කර කොටස් හිමියන් අතර බෙදාහැරීමට නියමිතය.ගිවිසුම අවසන් කිරීමෙන් කොටස් හිමියන්ට ආපසු ලැබෙන මුදල්
ඇමෙරිකානු ඩොලර් මිලියනවලින්
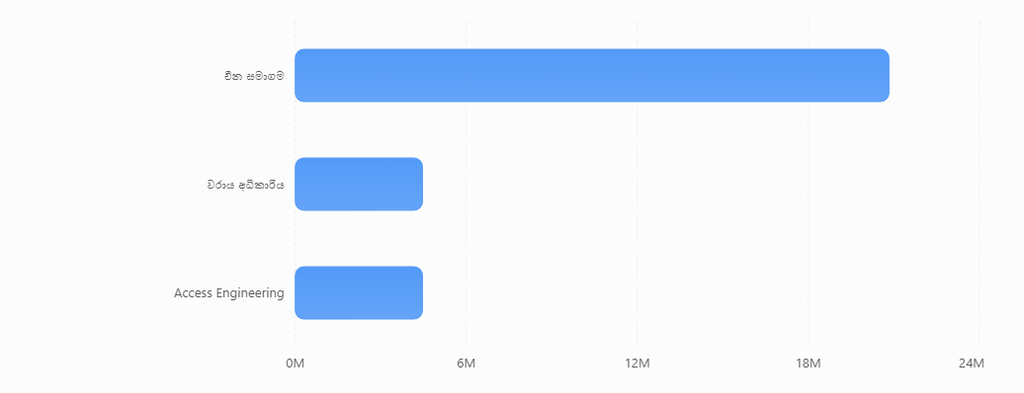
ඒ අනුව කොටස් හිමියන්ට සිය මුල් ආයෝජනයෙන් ආසන්න වශයෙන් සියයට 80ක් නැවත ලබාගැනීමට හැකිවනු ඇත.
වරාය අධිකාරියට සැබෑ මූල්ය බලපෑම කොපමණද?
මෙම ගනුදෙනුවේ විශේෂත්වය වන්නේ ශ්රී ලංකා වරාය අධිකාරිය මුදල් ගෙවන පාර්ශ්වයක් මෙන්ම මුදල් ආපසු ලබාගන්නා කොටස් හිමියෙකුද වීමයි.වරාය අධිකාරිය ඩොලර් මිලියන 21.905ක් ගෙවිය යුතු අතර, එහි සියයට 15ක කොටස් හිමිකාරිත්වය අනුව ඩොලර් මිලියන 4.46ක් නැවත ලැබීමට නියමිතය.
එබැවින් මෙම ගනුදෙනුවෙන් වරාය අධිකාරියට ඇති ශුද්ධ මුදල් පිටතට ගලායාම ඩොලර් මිලියන 17.445ක්, එනම් රුපියල් බිලියන 5.77කට ආසන්න වේ.මෙහිදී අවධාරණය කළ යුතු කරුණක් වන්නේ මෙම මුදල සම්පූර්ණයෙන්ම අවසාන මූල්ය අලාභයක් ලෙස සැලකිය නොහැකි බවයි. එය ගිවිසුම අවසන් කිරීමෙන් ඇතිවන ශුද්ධ මුදල් පිටතට ගලායාමයි. වරාය අධිකාරියට අදාළ බදු ගෙවීම්, කලින් ලැබුණු මුදල්, ගිණුම්ගත ආයෝජන සහ වෙනත් වියදම් ඇතුළත් සම්පූර්ණ මූල්ය තත්ත්වය වෙනම විගණනයකින් තහවුරු කළ යුතුය.
එහෙත් මෙතරම් විශාල මුදලක් දින 30ක් ඇතුළත ගෙවීමට සිදුවීම රාජ්ය ව්යාපාරයක මුදල් ප්රවාහයට සැලකිය යුතු බලපෑමක් ඇති කළ හැකිය.එම මුදල සපයාගන්නේ වරාය අධිකාරියේ අභ්යන්තර අරමුදල්වලින්ද, ණය පහසුකමකින්ද, නැතහොත් වෙනත් මූල්ය ක්රමයකින්ද යන්න ප්රසිද්ධ කර නොමැත.
ගිවිසුම් තුනක් එකවර අවසන් වේ
නිල නිවේදනය අනුව ව්යාපෘතියට සම්බන්ධ ප්රධාන ගිවිසුම් තුනක් අවසන් කිරීමට තීරණය කර තිබේ.
ඒවා නම් කොටස් හිමියන්ගේ ගිවිසුම (Shareholders Agreement), ඉදිකර–ක්රියාත්මක කර–පැවරීමේ ගිවිසුම (BOT Agreement) සහ භූමිය බදුදීමේ ගිවිසුම (Site Lease Agreement) යි.
මෙම ගිවිසුම් අවසන් කිරීමෙන් පසු SACL සමාගම නීත්යනුකූල ක්රමවේදයක් යටතේ ලියාපදිංචියෙන් ඉවත් කිරීමට හෝ අවශ්ය නම් ඈවර කිරීමට නියමිතය.
එම ක්රියාවලියට වැයවන මුදල්ද සියයට 70, 15 සහ 15 යන කොටස් හිමිකාරීත්ව අනුපාතය අනුව පාර්ශ්වයන් විසින් දරනු ඇත.
මෙයින් පෙනී යන්නේ ව්යාපෘතිය තාවකාලිකව අත්හිටුවීමකට වඩා, එයට සම්බන්ධ ව්යාපාරික ව්යුහයම අවසන් කිරීමේ ක්රියාවලියක් සැලසුම් කර ඇති බවයි.
බදු සහන ඉවත් කිරීමෙන් ව්යාපෘතිය ඇණහිටියාද?
ව්යාපෘතිය අසාර්ථක වීමට බලපෑ ප්රධාන කරුණක් ලෙස ආයෝජන බදු සහන සම්බන්ධයෙන් ඇතිවූ ප්රතිපත්තිමය ගැටලු හඳුනාගත හැකිය.2023 දෙසැම්බර් මාසයේදී මෙම ව්යාපෘතිය උපායමාර්ගික සංවර්ධන ව්යාපෘතියක් ලෙස ගැසට් කර තිබුණි.ඒ යටතේ වසර 15ක සමාගම් ආදායම් බදු සහ ලාභාංශ බදු නිදහස් කිරීම් ලබාදීමට සැලසුම් කර තිබේ.
එහෙත් 2024දී එවකට වරාය අධිකාරියේ සභාපති සිරිමෙවන් රණසිංහ ප්රකාශ කර තිබුණේ ජාත්යන්තර මූල්ය අරමුදලේ වැඩසටහන යටතේ ශ්රී ලංකාව ලබාදුන් ප්රතිපත්තිමය කැපවීම් හේතුවෙන් උපායමාර්ගික සංවර්ධන ව්යාපෘති බදු සහන ඉවත් කිරීමෙන් ව්යාපෘතිය ඇණහිටි බවයි.
අනතුරුව ආයෝජන මණ්ඩලය හරහා වෙනත් ගිවිසුමක් යටතේ සහන ලබාදීමේ හැකියාව පිළිබඳ සාකච්ඡා පවත්වා තිබුණි.ජාත්යන්තර නාවික ක්ෂේත්ර ප්රකාශනයක් වන Lloyd’s List ද ව්යාපෘතියට ඉඩම් හා නියාමන ගැටලු බලපා තිබූ බව වාර්තා කර තිබේ.මෙහිදී මතුවන වැදගත්ම ප්රශ්නය වන්නේ ආයෝජකයන්ට ලබාදුන් මුල් කොන්දේසි, පසුව වෙනස් වූ රාජ්ය ආර්ථික ප්රතිපත්ති සමඟ ගැළපෙන පරිදි කළමනාකරණය කිරීමට නොහැකි වූයේ ඇයිද යන්නයි.
කෙසේ වෙතත්, IMF වැඩසටහන පමණක් මෙම ව්යාපෘතිය අත්හැර දැමීමට හේතු වූ බව නිගමනය කිරීමට ප්රමාණවත් සාක්ෂි නොමැත.
වසර 50ක විශේෂ අයිතියක් සහ ටෙන්ඩර් ගැටලුව
මෙම ගනුදෙනුව ආරම්භයේ සිටම විවේචනයට ලක්වූ තවත් කරුණක් වූයේ කොළඹ වරායේ වටිනා භූමියක් වසර 50ක කාලයකට ලබාදීම සහ ව්යාපෘති සමාගමට විශේෂ වාණිජ අයිතිවාසිකම් ලබාදීමයි.
ගිවිසුමේ කොන්දේසි අනුව ව්යාපෘති සමාගම ගෙවන රාජභාගවලට වඩා අඩු ගාස්තු යටතේ තෙවන පාර්ශ්වයකට වරාය සැපයුම් හෝ ගබඩා සේවා සැපයීමට අවසර නොදිය යුතු බවට සීමාවක් පනවා තිබුණි.මෙය වරාය තුළ නිදහස් තරගකාරිත්වයට බලපාන කොන්දේසියක් විය හැකි බවට විවේචන එල්ල විය.එසේම විවෘත තරගකාරී ටෙන්ඩර් ක්රියාවලියකින් තොරව වටිනා වරාය ඉඩම් ලබාදීම සම්බන්ධයෙන් වරාය වෘත්තීය සමිති විරෝධය පළ කර තිබුණි.
මෙම කරුණු සලකා බැලීමේදී ගනුදෙනුව අවසන් වීම විදේශ ආයෝජනයක් අහිමි වීමක් පමණක් නොව, මුල් ගිවිසුමේ විනිවිදභාවය සහ රජයට ලැබිය යුතු ආර්ථික ප්රතිලාභ පිළිබඳ යළි විමර්ශනය කිරීමට අවස්ථාවක්ද වේ.
අලුත් ආයෝජකයෙකුගෙන් මුදල් නැවත අයකරගත හැකිද?
වරාය අධිකාරිය කොළඹ වරාය තුළ අක්කර 14ක භූමි ප්රමාණයක් ආශ්රිත නව සැපයුම් මධ්යස්ථානයක් සඳහා ආයෝජන යෝජනා කැඳවීමට සූදානම් වන බව එහි සභාපති පරාක්රම දිසානායක මැයි මාසයේදී ප්රකාශ කර තිබුණි.සැප්තැම්බර් මාසයේදී ඔහු පවසා තිබුණේ නිදහස් වෙළෙඳ කලාප හා බන්ධිත ගබඩා පහසුකම් සහිත නව සැපයුම් මධ්යස්ථානයක් මාස දෙකක් හෝ තුනක් ඇතුළත ආරම්භ කිරීමට සැලසුම් කර ඇති බවයි.
එහෙත් එම අක්කර 14ක භූමිය චීන සමාගමට කලින් ලබාදුන් අක්කර 13කට ආසන්න භූමියමද යන්න පැහැදිලි කර නොමැත.2023 ගිවිසුම අනුව, අවශ්ය කොන්දේසි සම්පූර්ණ කිරීමෙන් දින 90ක් ඇතුළත ඩොලර් මිලියන 14ක රාජභාග මුදලක් වරාය අධිකාරියට ගෙවිය යුතුව තිබුණි.
නව ආයෝජකයෙකු සමඟ ගිවිසුමක් අත්සන් කරන්නේ නම්, මෙවැනි මුල් ගෙවීමක් හෝ රාජභාග ක්රමයක් මඟින් වරාය අධිකාරියේ මුදල් පිටතට ගලායාම පියවා ගැනීමට හැකිවිය හැකිය.එහෙත් එවැනි ගෙවීමක් නව ගිවිසුමකට ඇතුළත් කර ඇති බවක් හෝ මුදල් අයකරගැනීමේ සහතිකයක් මෙතෙක් ඉදිරිපත් වී නොමැත.
චීනය ශ්රී ලංකාවේ වරාය ආයෝජනවලින් ඉවත් වෙනවාද?
මෙම ගිවිසුම අවසන් වීම චීනය ශ්රී ලංකාවේ සමස්ත වරාය ආයෝජනවලින් ඉවත් වීමක් ලෙස අර්ථකථනය කිරීම නිවැරදි නොවේ.China Merchants Port Holdings සමාගම තවදුරටත් කොළඹ වරායේ දකුණු පර්යන්තය මෙහෙයවන Colombo International Container Terminals සමාගමට සම්බන්ධව සිටී.
එසේම 2017 සිට හම්බන්තොට වරාය වසර 99ක බදු ගිවිසුමක් යටතේ චීන පාර්ශ්වයක මෙහෙයුම්වලට සම්බන්ධ වී තිබේ.එබැවින් මෙය චීනයේ සමස්ත වරාය ආයෝජන ප්රතිපත්තිය වෙනස් කිරීමක් බවට සාක්ෂියක් නොව, නිශ්චිත ව්යාපෘතියක් සම්බන්ධයෙන් ගත් වාණිජ තීරණයක් ලෙස සැලකීම වඩාත් නිවැරදිය.
කෙසේ වෙතත්, දීර්ඝ කාලයක් ඇණහිටි විශාල ආයෝජනයක් අවසානයේ අවලංගු වීම අනාගත ආයෝජකයන් ශ්රී ලංකාවේ නියාමන ස්ථාවරත්වය සහ ගිවිසුම් ක්රියාත්මක කිරීමේ හැකියාව ඇගයීමේදී සැලකිල්ලට ගත හැකි කරුණකි.
කොළඹ වරාය වර්ධනය වෙද්දී ආයෝජනයක් අහිමි වීමේ පරස්පරය
කොළඹ වරාය 2025 වසරේදී TEU ඒකක මිලියන 8.3ක බහාලුම් ප්රමාණයක් මෙහෙයවා තිබේ.2026 පළමු අර්ධයේදී එම මෙහෙයුම් ප්රමාණය සියයට 12කට ආසන්න වර්ධනයක් පෙන්නුම් කළ බව වරාය අධිකාරියේ සභාපතිවරයා ප්රකාශ කර තිබුණි.
මෙම ප්රවණතාව අනුව 2026 වසරේදී TEU මිලියන 9කට ආසන්න මෙහෙයුම් ප්රමාණයක් ලබාගැනීමට හැකිවනු ඇතැයි අපේක්ෂා කෙරේ.එවැනි වර්ධනයක් සිදුවන අවස්ථාවක අතිරේක ගබඩා, සැපයුම් සහ ප්රතිඅපනයන පහසුකම් පුළුල් කිරීම සඳහා සැලසුම් කළ විශාල ව්යාපෘතියක් අවසන් වීම විශේෂ අවධානයට ලක්විය යුතුය.
වරායේ බහාලුම් මෙහෙයුම් ප්රමාණය ඉහළ යාම පමණක් ප්රමාණවත් නොවේ. එයට අනුබද්ධ අගය එකතු කිරීමේ සේවා, ගබඩාකරණය සහ කලාපීය සැපයුම් පහසුකම් වර්ධනය කිරීමද දිගුකාලීන තරගකාරිත්වයට වැදගත් වේ.
රජය සහ වරාය අධිකාරිය පිළිතුරු දිය යුතු ප්රධාන ප්රශ්න
මෙම ගනුදෙනුව සම්බන්ධයෙන් ස්වාධීන විගණනයක් හෝ පාර්ලිමේන්තු මට්ටමේ විමර්ශනයක් සිදුකරන්නේ නම් පැහැදිලි කරගත යුතු කරුණු කිහිපයක් තිබේ.
1. ව්යාපෘතිය ඇණහිටීමට නිශ්චිතව වගකිවයුත්තේ කවුද? බදු සහන වෙනස් කිරීම, ඉඩම් හා නියාමන ගැටලු සහ ගිවිසුම් ක්රියාත්මක කිරීමේ ප්රමාදයන් අතර සැබෑ සම්බන්ධය කුමක්ද?
2. ඩොලර් මිලියන 21.905 ගෙවීම සඳහා මුදල් සපයාගන්නේ කෙසේද? එම ගෙවීම වරාය අධිකාරියේ අනාගත සංවර්ධන වියදම්වලට බලපාන්නේද?
3. මෙම ගනුදෙනුවෙන් රාජ්යයට සිදුවූ සම්පූර්ණ මූල්ය බලපෑම කොපමණද? කලින් ලැබුණු මුදල්, බදු ගෙවීම්, නීතිමය වියදම් සහ අවස්ථා පිරිවැය ගණනය කර තිබේද?
4. වසර 50ක විශේෂ අයිතිවාසිකම් සහිත ගිවිසුමකට තරගකාරී ටෙන්ඩර් ක්රියාවලියක් භාවිත නොකළේ ඇයි? ඒ පිළිබඳ නිල අනුමැතිය ලබාදුන්නේ කවර පාර්ශ්වයන්ද?
5. නව ආයෝජකයෙකු තෝරාගැනීමේදී විනිවිදභාවය සහ රාජ්යයට උපරිම ප්රතිලාභ ලබාදීම සහතික කරන්නේ කෙසේද?
6. 2023දී ලබාදුන් බදු සහනවල නීතිමය තත්ත්වය කුමක්ද? ව්යාපෘතිය අවසන් වුවද ඊට අදාළ ගැසට් නිවේදනය තවදුරටත් බලාත්මකද?
අවසාන විග්රහය: අහිමි වූයේ ආයෝජනයක් පමණක්ද?
කොළඹ වරායේ ඩොලර් මිලියන 392ක සැපයුම් මධ්යස්ථාන ව්යාපෘතිය අවසන් වීම ශ්රී ලංකාවේ විදේශ ආයෝජන කළමනාකරණය පිළිබඳ සැලකිය යුතු සිද්ධියකි.එහෙත් මෙහිදී කරුණු දෙකක් වෙන්කර හඳුනාගත යුතුය. ඩොලර් මිලියන 392 යනු යෝජිත ව්යාපෘතියේ මුළු වටිනාකම මිස රටින් පිටවූ මුදලක් හෝ දැනටමත් සිදුවූ රාජ්ය මූල්ය අලාභයක් නොවේ. අනෙක් අතට, වරාය අධිකාරිය එකඟ වී ඇති ආපසු ගෙවීම සැබෑ මුදල් ප්රවාහ බලපෑමක් ඇති කරන ගනුදෙනුවකි.
මෙම ව්යාපෘතිය ආරම්භ කළේ පෙර පැවති පාලන කාලයකදී වන අතර, එහි ක්රියාත්මක කිරීමේ ගැටලු සහ අවසාන ගිවිසුම් අවසන් කිරීමේ තීරණය පාලන කාල කිහිපයක් හරහා සිදුවී තිබේ. එබැවින් සම්පූර්ණ වගකීම එක් පාර්ශ්වයකට පවරා තීරණය කිරීම වෙනුවට, එක් එක් අවස්ථාවේ ගත් තීරණ සහ ඒවායේ ප්රතිඵල නිල ලේඛන මත විමර්ශනය කිරීම අවශ්ය වේ.
ශ්රී ලංකාවට අහිමි වූයේ සැලසුම් කළ විදේශ ආයෝජනයක් පමණක් නොව, වරායේ වටිනා ඉඩමක් වසර තුනකට අධික කාලයක් ආර්ථික වශයෙන් ඵලදායීව භාවිත කිරීමට තිබූ අවස්ථාවක්ද විය හැකිය.
එම අවස්ථා පිරිවැය කොපමණද යන්න මෙතෙක් ගණනය කර නොමැත.
ඉදිරියේදී කොළඹ වරායේ එම භූමිය නව ආයෝජකයෙකුට ලබාදෙන්නේ නම්, විවෘත තරගකාරී ක්රියාවලියක්, පැහැදිලි බදු ප්රතිපත්තියක්, සාධාරණ රාජභාග ක්රමයක් සහ කාලසීමා අනුව ක්රියාත්මක වන වගකීම් සහිත ගිවිසුමක් හරහා එය සිදුකිරීම අත්යවශ්ය වේ.මන්ද, විදේශ ආයෝජන ආකර්ෂණය කරගැනීමට වඩා වැදගත් වන්නේ ඒවා සැබෑ ආර්ථික ප්රතිලාභ ලබාදෙන ව්යාපෘති බවට පරිවර්තනය කිරීමට රට සතු හැකියාවයි.
ශ්රී ලංකාවට ප්රධාන කලාපීය සැපයුම් මධ්යස්ථානයක් බවට පත්වීමට උපකාරී විය හැකිව තිබූ දැවැන්ත ව්යාපෘතියක් ක්රියාත්මක නොවීමේ සැබෑ හේතුව කුමක්ද? එම අවස්ථාව වෙනුවට රටට ලැබෙන විකල්පය කුමක්ද?