ශ්රී ලංකා ආර්ථිකයේ යළි බිඳවැටීමක අනතුරු ඇඟවීම්! මහ බැංකුවේ Financial Stability Review 2026 වාර්තාව මෙන්න! වාර්තාවෙන් හෙළිවන සැඟවුණු අවදානම් රැසක්!

'AKD ආණ්ඩුව'
සම්පූර්ණ කාලයම හිටියොත්
කොටස් වෙළෙඳපොළෙන් ඩොලර් මිලියන 171.8ක් ඉවතට! රුපියල අවප්රමාණය වෙයි! බැංකු ණය වේගයෙන් ඉහළ යද්දී ප්රාග්ධන ආරක්ෂණ අනුපාත පහළට! පවුල් ණය බර, සමාගම් ලාභදායීත්වය සහ විදේශීය ආයෝජක විශ්වාසය සම්බන්ධයෙන් බරපතළ ප්රශ්න!
විශේෂ ආර්ථික විමර්ශනය | 2026 ඔක්තෝබර් 19
ශ්රී ලංකා මහ බැංකුව, Financial Stability Review 2026, වාර්තාවෙන් උපුටාගෙන ඇති අතර, ආර්ථික බිඳවැටීමේ හැකියාව පිළිබඳ විග්රහයන් වාර්තාවේ අනතුරු ඇඟවීම් මත පදනම් වූ විශ්ලේෂණයන් වේ.
ශ්රී ලංකා මහ බැංකුව ප්රකාශයට පත්කර ඇති Financial Stability Review 2026 හෙවත් 2026 මූල්ය ස්ථායීතා සමාලෝචන වාර්තාව, මෙරට ආර්ථිකයේ මතුපිටින් පෙනෙන ප්රකෘතිමත් වීම පිටුපස ක්රමයෙන් වර්ධනය වන මූල්ය අවදානම් රැසක් අනාවරණය කරයි.
2022 ආර්ථික අර්බුදයෙන් පසු ශ්රී ලංකාව නැවත ආර්ථික ස්ථාවරත්වයක් කරා ගමන් කරමින් සිටින බවට ඉදිරිපත් කෙරෙන ප්රකාශ අතරතුර, මහ බැංකුවේම නවතම දත්ත පෙන්වා දෙන්නේ විදේශීය ප්රාග්ධනය ඉවතට ගලායෑම, රුපියලේ අගය පහත වැටීම, ණය ප්රසාරණය, උද්ධමන පීඩනය සහ ව්යාපාරික අංශයේ ණය ගෙවීමේ හැකියාව දුර්වල වීම වැනි අවදානම් තවදුරටත් පවතින බවයි.
එහෙත් මෙහි වැදගත් වෙනසක් තිබේ. මහ බැංකුව ශ්රී ලංකාවේ මූල්ය පද්ධතිය දැනට බිඳවැටී ඇති බව ප්රකාශ කර නැත. එහි නිල නිගමනය වන්නේ 2026 පළමු අර්ධයේදී මූල්ය පද්ධතිය ස්ථාවරව පැවති නමුත්, එම ස්ථාවරත්වයට තර්ජනය කළ හැකි අවදානම් වර්ධනය වන බවයි.
ඒ අනුව මෙම විමර්ශනයෙන් විමසා බලන්නේ ආර්ථිකය දැනටමත් බිඳවැටී තිබේද යන්නට වඩා, යළිත් මූල්ය අර්බුදයක් ඇති කළ හැකි පීඩන සහ ව්යුහාත්මක දුර්වලතා කෙතරම් දුරට වර්ධනය වී ඇත්ද යන්නයි.
වාර්තාවේ ප්රධාන දත්ත 2026 ජුනි අවසානය දක්වා ආවරණය වන අතර, කොටස් වෙළෙඳපොළ, විනිමය අනුපාත සහ රජයේ සුරැකුම්පත් පිළිබඳ ඇතැම් දත්ත අගෝස්තු අවසානය දක්වා යාවත්කාලීන කර ඇත.
1. විදේශීය ආයෝජකයන් කොළඹ කොටස් වෙළෙඳපොළෙන් ඉවතට යන්නේ ඇයි?
මෙම වාර්තාවේ වඩාත් අවධානයට ලක්විය යුතු කරුණක් වන්නේ කොළඹ කොටස් වෙළෙඳපොළෙන් වාර්තා වූ සැලකිය යුතු ශුද්ධ විදේශීය ප්රාග්ධන පිටතට ගලායෑමයි.එනම්, වසරේ පළමු මාස අට තුළ විදේශීය ආයෝජකයන් කොටස් වෙළෙඳපොළෙන් ඉවත් කරගත් ප්රාග්ධනය, එම කාලයේදී ඔවුන් ඇතුළු කළ ප්රාග්ධනයට වඩා ඩොලර් මිලියන 171.8කින් වැඩි වී තිබේ.
මෙය හුදෙක් කොටස් මිල ගණන්වල වෙනසක් නොවේ. විදේශීය ආයෝජකයන්ගේ ශුද්ධ ප්රාග්ධන ප්රවාහය සම්බන්ධ මිනුමකි.මහ බැංකුව සඳහන් කරන පරිදි, කොටස් වෙළෙඳපොළේ ආයෝජක උනන්දුව දුර්වල වී ඇති අතර වෙළෙඳපොළේ ද්රවශීලතාව අඩුවීම සහ මිල උච්චාවචනය ඉහළ යෑමද දක්නට ලැබේ.
මෙවැනි තත්ත්වයක් තුළ නව ප්රාග්ධනය ආකර්ෂණය කරගැනීම අපහසු විය හැකිය. විදේශීය ආයෝජකයන් අඛණ්ඩව ඉවත්වීම දේශීය ආයෝජකයන්ගේ විශ්වාසයටද බලපෑම් කළ හැකිය.
2. කොටස් වෙළෙඳපොළේ දර්ශක පහළට — ප්රකෘතියේ ශක්තිය පිළිබඳ ප්රශ්න
2026 ජනවාරි සිට අගෝස්තු දක්වා කොළඹ කොටස් වෙළෙඳපොළේ ප්රධාන දර්ශක දෙකම පහළ ගොස් ඇත.
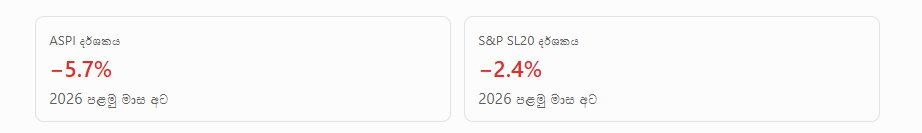
2026 අගෝස්තු අවසානයේ සමස්ත කොටස් මිල දර්ශකය ඒකක 21,338.69ක් වූ අතර S&P SL20 දර්ශකය ඒකක 6,009.68ක් විය.
එම කාලයේ වෙළෙඳපොළ ප්රාග්ධනීකරණය රුපියල් බිලියන 7,730.8ක් ලෙස වාර්තා වී ඇත.මෙම සංඛ්යා පෙන්නුම් කරන්නේ වෙළෙඳපොළේ වටිනාකම සැලකිය යුතු මට්ටමක පැවතියද, 2026 මුල් මාස අට තුළ මිල දර්ශකවල දිශාව පහළට හැරී ඇති බවයි.
ආර්ථික ප්රකෘතියක් පිළිබඳ බලාපොරොත්තු සහ කොටස් වෙළෙඳපොළේ සැබෑ ප්රතිලාභ අතර ඇති මෙම වෙනස ආයෝජක විශ්වාසය පිළිබඳ ප්රශ්න මතු කරයි.එසේ වුවද කොටස් වෙළෙඳපොළේ පහත වැටීමක් යනු සමස්ත ආර්ථික නිෂ්පාදනය පහත වැටීමක් බව නොවේ. එය අනාගත ලාභ, පොලී අනුපාත, විනිමය අවදානම් සහ ආයෝජක අපේක්ෂා පිළිබඳ සංකීර්ණ ප්රතිචාරයකි.
3. රුපියලේ අගය සියයට 5.5කින් පහළට — විදේශ විනිමය වෙළෙඳපොළේ අලුත් පීඩනයක්
මහ බැංකු වාර්තාවට අනුව 2026 අගෝස්තු අවසානයේ ඇමෙරිකානු ඩොලරයක විනිමය අගය රුපියල් 328.01ක් දක්වා පැමිණ තිබේ.එය සමාලෝචිත කාලයේ රුපියල ඇමෙරිකානු ඩොලරයට සාපේක්ෂව සියයට 5.5කින් අවප්රමාණය වී ඇති බව පෙන්වයි.
රුපියලේ අගය පහත වැටීම ආර්ථිකයට බලපාන ආකාර කිහිපයක් තිබේ. ඉන්ධන, ඖෂධ, යන්ත්රෝපකරණ, කාර්මික අමුද්රව්ය සහ ආනයනික පාරිභෝගික භාණ්ඩ සඳහා දේශීය මුදලින් ගෙවිය යුතු පිරිවැය වැඩි විය හැකිය.එසේම විදේශ මුදලින් ගෙවිය යුතු ණය සහ පොලී වාරිකවල රුපියල් වටිනාකම ඉහළ යා හැකිය.
විශේෂයෙන්ම බලශක්ති මිල ඉහළ යෑම සහ රුපියල අවප්රමාණය වීම එකවර සිදුවුවහොත්, එය ප්රවාහන වියදම්, නිෂ්පාදන පිරිවැය සහ අවසානයේ පාරිභෝගික මිල ගණන් දක්වා පැතිරිය හැකිය.
මහ බැංකුව පෙන්වා දෙන්නේ මැදපෙරදිග ගැටුම්, බලශක්ති මිල, ආනයන ඉල්ලුම සහ ආයෝජක අපේක්ෂා විදේශ විනිමය වෙළෙඳපොළේ පීඩනයට බලපෑ බවයි.කෙසේ වෙතත්, වාර්තාවේ තවත් වැදගත් කරුණක් වන්නේ මහ බැංකුව දේශීය විදේශ විනිමය වෙළෙඳපොළෙන් ඩොලර් මිලියන 1,517.4ක ශුද්ධ මිලදී ගැනීම් සිදුකර තිබීමයි. එය විදේශ සංචිත ගොඩනැගීමට දායක වී තිබේ.
4. උද්ධමනය සියයට 7.3ට — ජනතාවගේ ජීවන වියදම යළි පීඩනයට
2026 දෙවන කාර්තුවේ ශ්රී ලංකාවේ ආර්ථික වර්ධනය සියයට 4.2ක් ලෙස වාර්තා වී ඇති අතර, 2026 ජූලි මාසයේ උද්ධමනය සියයට 7.3ක් දක්වා ඉහළ ගොස් තිබේ.මෙහි ඇති ආර්ථික ගැටලුව වන්නේ ආර්ථික වර්ධනයක් වාර්තා වීම සහ සාමාන්ය ජනතාවගේ ජීවන තත්ත්වය යහපත් වීම එකම දෙයක් නොවීමයි.
උද්ධමනය ඉහළ යන විට, විශේෂයෙන්ම ආදායම් එම වේගයට සමානව වැඩි නොවන පවුල්වල සැබෑ මිලදී ගැනීමේ හැකියාව අඩු විය හැකිය.එහි ප්රතිඵලයක් ලෙස පවුල්වලට අත්යවශ්ය ආහාර, ප්රවාහනය, අධ්යාපනය සහ සෞඛ්ය වියදම් පවත්වාගෙන යාම සඳහා වෙනත් වියදම් කපා හැරීමට සිදුවිය හැකිය.
ආර්ථිකයේ මෙම පීඩනය බැංකු පද්ධතියටද සම්ප්රේෂණය විය හැකිය. පවුල්වල ඉතිරි කිරීම් අඩුවීම, ණය අවශ්යතාව වැඩිවීම සහ පවතින ණය වාරික ගෙවීමේ අපහසුතා වර්ධනය වීම ඒ අතර වේ.උද්ධමනය පහත වැටීමක් සිදු නොවන්නේ නම්, සංඛ්යාලේඛනවල පෙනෙන ආර්ථික වර්ධනය ජනතාවගේ සැබෑ ජීවන තත්ත්වය තුළ ප්රමාණවත් ලෙස පිළිබිඹු නොවීමේ අවදානමක් පවතී.
5. බැංකු ණය සියයට 23.6කින් ඉහළට — ණය ප්රසාරණය අර්බුදයක පෙරනිමිත්තක්ද?
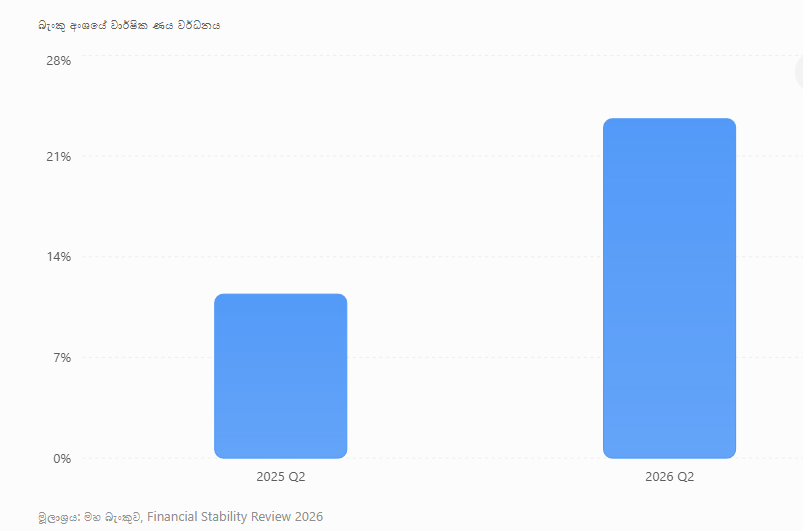
බැංකු අංශයේ වාර්ෂික ණය වර්ධනය
මූලාශ්රය: මහ බැංකුව, Financial Stability Review 2026
2025 දෙවන කාර්තුවේ සියයට 11.4ක් වූ බැංකු අංශයේ වාර්ෂික ණය වර්ධනය, 2026 දෙවන කාර්තුවේදී සියයට 23.6ක් දක්වා ඉහළ ගොස් තිබේ.
ණය වර්ධනය දෙගුණයකට ආසන්න මට්ටමකට වේගවත් වී තිබීම අවධානයට ලක්විය යුතු කරුණකි.ණය ප්රසාරණය ආර්ථිකයට අහිතකර දෙයක්ම නොවේ. නිෂ්පාදන ව්යාපෘති, අපනයන කර්මාන්ත, තාක්ෂණය සහ නව ව්යාපාර සඳහා ණය යොමු වන්නේ නම් එය දිගුකාලීන ආර්ථික වර්ධනයට සහාය විය හැකිය.
එහෙත් මහ බැංකුවේ වාර්තාව පෙන්වා දෙන්නේ පාරිභෝගික ණය, වාහන මූල්යකරණය සහ රන් ඇප ණයවල වේගවත් වර්ධනය විශේෂ අවදානමක් බවයි.මෙවැනි ණය ප්රසාරණයක් සිදුවන විට ආර්ථිකයට බලපාන ප්රධාන ප්රශ්නය වන්නේ ණය ලබාගන්නා පුද්ගලයන්ගේ ආදායම් සහ ණය ආපසු ගෙවීමේ හැකියාව ඒ හා සමානව වර්ධනය වී තිබේද යන්නයි.
මහ බැංකුව සඳහන් කරන Private Sector Credit Gap පුළුල් වීමෙන් පෙන්වන්නේ පෞද්ගලික අංශයේ ණය වර්ධනය එහි දිගුකාලීන ප්රවණතාවට සාපේක්ෂව ඉහළ යමින් පවතින බවයි. එය පද්ධතිමය මූල්ය අවදානම් ගොඩනැගීමේ පෙර අනතුරු ඇඟවීමක් විය හැකිය.
6. බැංකුවල ප්රාග්ධන ආරක්ෂණය පහළට — ණය අවදානම ඉහළ යනවාද?
2025 දෙවන කාර්තුවේ සියයට 19.4ක් වූ බැංකු අංශයේ ප්රාග්ධන ප්රමාණාත්මකතා අනුපාතය (Capital Adequacy Ratio) 2026 දෙවන කාර්තුවේදී සියයට 18.2ක් දක්වා පහත වැටී තිබේ.එම කාලයේ නියාමන ප්රාග්ධනය සියයට 15.9කින් වර්ධනය වී ඇති නමුත්, අවදානම් බරිත වත්කම් (Risk Weighted Assets) සියයට 23.8කින් වර්ධනය වී ඇත.
මෙයින් පෙනෙන්නේ බැංකුවල ප්රාග්ධනය වැඩිවුවද, ඔවුන් දරන අවදානම් ඊට වඩා වේගයෙන් වැඩි වී ඇති බවයි.මෙම තත්ත්වය දිගටම පැවතුණහොත්, අනාගත ආර්ථික කම්පනයක් හමුවේ බැංකුවල පාඩු දරාගැනීමේ හැකියාවට පීඩනයක් ඇතිවිය හැකිය.
තවත් වැදගත් දත්තයක් වන්නේ බැංකු අංශයේ රුපියල් ද්රවශීලතා ආවරණ අනුපාතය 2025 දෙවන කාර්තුවේ සියයට 328.5 සිට 2026 දෙවන කාර්තුවේ සියයට 272.5 දක්වා පහළ ගොස් තිබීමයි.
කෙසේ වෙතත්, මෙම ප්රාග්ධන සහ ද්රවශීලතා අනුපාත නියාමන අවම සීමාවන්ට වඩා ඉහළින් පවතින බව මහ බැංකුව පැහැදිලි කරයි. එබැවින් මෙම පහත වැටීම බැංකු අංශය දැනටමත් අස්ථාවර වී ඇති බවට සාක්ෂියක් නොව, එහි ආරක්ෂණ පරතරය අඩුවෙමින් පවතින බවට සංඥාවකි.
7. මූල්ය සමාගම්වල ණය වර්ධනය සියයට 45යි — වාහන සහ රන් ණය මත වැඩිවන අවදානම
බැංකු නොවන මූල්ය සමාගම් අංශයේ තත්ත්වයද විශේෂ අවධානයක් ඉල්ලා සිටී.
2026 දෙවන කාර්තුවේදී එම අංශයේ වාර්ෂික ණය වර්ධනය සියයට 45ක් ලෙස වාර්තා වී ඇත. 2025 දෙවන කාර්තුවේ එය සියයට 35.1ක් විය.
2026 දෙවන කාර්තුවේ මූල්ය සමාගම් ණය සංයුතිය
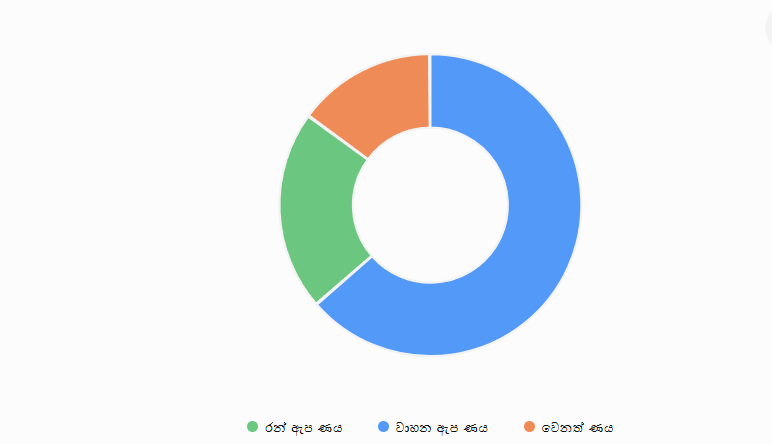
මූලාශ්රය: Financial Stability Review 2026,
එනම්, මූල්ය සමාගම්වල මුළු ණය කළඹෙන් සියයට 85.2ක්ම වාහන හෝ රන් ඇප මත පදනම් වී තිබේ.
මෙය අවදානම් සංකේන්ද්රණයකි. වාහනවල නැවත විකුණුම් මිල පහළ යෑමක් හෝ රන් මිලෙහි තියුණු වෙනසක් සිදුවුවහොත්, ණය සඳහා තබා ඇති ඇපවල වටිනාකමට බලපෑම් ඇතිවිය හැකිය.මූල්ය සමාගම් අංශයේ ප්රාග්ධන ප්රමාණාත්මකතා අනුපාතයද 2025 දෙවන කාර්තුවේ සියයට 22.0 සිට 2026 දෙවන කාර්තුවේ සියයට 19.3 දක්වා පහළ ගොස් ඇත.
තවත් අවධානයට ලක්විය යුතු කරුණක් වන්නේ මෙම අංශයේ ණය ගැනීම් වාර්ෂිකව සියයට 124කින් ඉහළ ගොස් තිබීමයි. එම කාලයේ තැන්පතු වර්ධනය සියයට 22.9ක් පමණි.මෙයින් මූල්ය සමාගම් බාහිර ණය මූලාශ්ර මත වැඩි වශයෙන් රඳා පවතින බව පෙනේ.
එසේම Stage 2 ණයවල තියුණු වර්ධනයක් ඇති බව මහ බැංකුව පෙන්වා දෙයි. Stage 2 ණය යනු දැනටමත් අක්රීය ණය නොව, මුල් ණය හඳුනාගැනීමෙන් පසු ණය අවදානම සැලකිය යුතු ලෙස වැඩි වී ඇති ණය වේ.එය අනාගතයේ අක්රීය ණය ඉහළ යෑමේ අවදානමක් පෙන්නුම් කළ හැකිය.
8. පවුල් ණය බර සියයට 25.4කින් ඉහළට — ජනතාව ණය මත ජීවත් වීමේ අවදානම
2025 දෙවන කාර්තුවේ සියයට 14.8ක් වූ පවුල් අංශයේ වාර්ෂික ණය වර්ධනය 2026 දෙවන කාර්තුවේදී සියයට 25.4ක් දක්වා ඉහළ ගොස් තිබේ.පවුල් අංශයේ ණයවලින් සියයට 62.5ක් බැංකු මගින්ද, සියයට 37.5ක් බැංකු නොවන මූල්ය ආයතන මගින්ද සපයා ඇත.මෙය පවුල්වල ආර්ථික ක්රියාකාරිත්වය පිළිබඳ ප්රශ්නයක් මතු කරයි.
පවුල් වැඩි වශයෙන් ණය ලබාගන්නේ ආදායම් ඉහළ ගොස් නව ආයෝජන සිදුකිරීමටද? නැතහොත් පවතින ජීවන වියදම පියවාගැනීමටද?
මහ බැංකු වාර්තාව මෙම ප්රශ්නයට සෘජු පිළිතුරක් ලබා නොදේ. එබැවින් සියලු පවුල් ණය වර්ධනය ජීවන වියදම් අර්බුදයක් නිසා සිදුවන බව ප්රකාශ කළ නොහැකිය.එසේ වුවද, පවුල් ණය වර්ධනය, උද්ධමනය සහ පොලී අනුපාත ඉහළ යෑම එකවර සිදුවීම ණයගැති පවුල්වල අනාගත මූල්ය තත්ත්වයට අහිතකර විය හැකිය.
ධනාත්මක කරුණක් ලෙස, පවුල් ණයගැතියන්ගේ බරිත සාමාන්ය CRIB ණය ලකුණු අගය 2025 දෙවන කාර්තුවේ 511.6 සිට 2026 දෙවන කාර්තුවේ 538.2 දක්වා වර්ධනය වී ඇත.එය ණයගැතියන්ගේ සමස්ත ණය අවදානම් පැතිකඩෙහි යම් දියුණුවක් පෙන්නුම් කරයි. එබැවින් ණය ප්රමාණය ඉහළ යෑම සහ ණය ගෙවීමේ ගුණාත්මකභාවය පිරිහීම එකම කරුණක් ලෙස සැලකිය නොහැකිය.
9. සමාගම්වල ආදායම වැඩිවෙයි — නමුත් ලාභදායීත්වය දුර්වල වෙයි
මහ බැංකුවේ වාර්තාවේ තවත් සුවිශේෂී කරුණක් වන්නේ කොළඹ කොටස් වෙළෙඳපොළේ ලැයිස්තුගත මූල්ය නොවන සමාගම් 204ක කාර්යසාධනයයි.2026 පළමු අර්ධයේදී එම සමාගම් අංශයේ සමස්ත ආදායම සියයට 22කින් වර්ධනය වී තිබේ. 2025 පළමු අර්ධයේ ආදායම් වර්ධනය සියයට 7.6ක් විය.එහෙත් ආදායම් වර්ධනය වූ පමණින් සමාගම්වල මූල්ය ශක්තිය ඒ හා සමානව වැඩි වී නැත.
ලැයිස්තුගත මූල්ය නොවන සමාගම්වල ලාභදායීත්ව දර්ශක
| දර්ශකය | 2025 H1 | 2026 H1 |
| වත්කම් මත ප්රතිලාභය | 10.2% | 9.0% |
| හිමිකම් මත ප්රතිලාභය | 14.5% | 11.9% |
| පොලී ආවරණ අනුපාතය | 4.2 | 3.7 |
පොලී ආවරණ අනුපාතය පහළ යෑමෙන් පෙන්වන්නේ සමාගම්වල මෙහෙයුම් ඉපැයීම් මගින් පොලී වියදම් ආවරණය කිරීමේ සාපේක්ෂ හැකියාව අඩුවී ඇති බවයි.
මහ බැංකුව සඳහන් කරන්නේ විකුණුම් පිරිවැය සහ මෙහෙයුම් වියදම් ඉහළ යෑම සමස්ත ලාභදායීත්වයට බලපා ඇති බවයි.
කෙසේ වෙතත්, බහුතර සමාගම්වල ශුද්ධ ලාභය වර්ධනය වී ඇති අතර, සමස්ත ලාභයේ පහත වැටීමට සමාගම් කිහිපයක කාර්යසාධනය විශේෂයෙන් බලපා තිබේ.එබැවින් සියලු සමාගම් පාඩු ලබමින් සිටින බවට නිගමනය කිරීම නිවැරදි නොවේ. එහෙත් සමස්ත ආදායම් වර්ධනයට සාපේක්ෂව ලාභදායීත්වයේ පීඩනයක් පවතින බව පැහැදිලිය.
10. රජයේ ණය සුරැකුම්පත් වෙළෙඳපොළේ පොලී ඉහළට
2026 අගෝස්තු අවසානය වනවිට රජයේ සුරැකුම්පත් ඵලදා අනුපාතද ඉහළ ගොස් තිබේ.
| සුරැකුම්පත | ඵලදා අනුපාතය | වාර්තාවේ දැක්වෙන ඉහළ යෑම |
|---|---|---|
| දින 91 භාණ්ඩාගාර බිල්පත් | 9.01% | පදනම් අංක 140 |
| දින 364 භාණ්ඩාගාර බිල්පත් | 9.80% | පදනම් අංක 174 |
| වසර 5 භාණ්ඩාගාර බැඳුම්කර | 10.80% | පදනම් අංක 101 |
පොලී අනුපාත ඉහළ යෑම රජයට නව ණය ලබාගැනීමේ සහ පවතින ණය ප්රතිමූල්යකරණයේ පිරිවැයට බලපෑම් කළ හැකිය.
එසේම රජයේ සුරැකුම්පත් ආයෝජකයන්ට වඩාත් ආකර්ෂණීය වන විට පෞද්ගලික අංශයේ ඇතැම් ආයෝජන සඳහා ප්රාග්ධනය ආකර්ෂණය කරගැනීම අභියෝගයක් විය හැකිය.
එහෙත් මෙහි තවත් පැත්තක් තිබේ.
2026 ජනවාරි සිට අගෝස්තු දක්වා රජයේ සුරැකුම්පත් වෙළෙඳපොළට ඩොලර් මිලියන 207.7ක ශුද්ධ විදේශීය ආයෝජන ගලා ඒමක් වාර්තා වී තිබේ.මෙයින් පෙනෙන්නේ විදේශීය ආයෝජකයන් කොටස් වෙළෙඳපොළෙන් ඉවත් වූ අතර, රජයේ ණය සුරැකුම්පත් සඳහා යම් ප්රාග්ධනයක් යොමු කර ඇති බවයි.මෙම වෙළෙඳපොළ දෙකේ ප්රාග්ධන ප්රවාහයන් එකිනෙකට වෙනස් වන බැවින් කොටස් වෙළෙඳපොළේ පිටතට ගලායෑම පමණක් මත සමස්ත විදේශීය ආයෝජක හැසිරීම විග්රහ කිරීම ප්රමාණවත් නොවේ.
11. වෙළෙඳ හිඟය, බලශක්ති අර්බුද සහ බාහිර කම්පන
මහ බැංකුවේ වාර්තාව ශ්රී ලංකාවේ බාහිර වෙළෙඳ හිඟය පුළුල් වීමද ප්රධාන ආර්ථික අවදානමක් ලෙස හඳුනාගෙන ඇත.විශේෂයෙන්ම ඉන්ධන සහ අනෙකුත් ආනයනික භාණ්ඩවල මිල ඉහළ යෑම විදේශ විනිමය ඉල්ලුම වැඩි කිරීමට හේතු විය හැකිය.ශ්රී ලංකාව වැනි ආනයනික බලශක්තිය මත දැඩිව රඳා පවතින ආර්ථිකයකට මෙම තත්ත්වය විශේෂයෙන් වැදගත් වේ.
ඉන්ධන මිල ඉහළ යෑම ආර්ථිකයට එකවර බලපෑම් කිහිපයක් ඇති කරයි. එය ආනයන වියදම වැඩි කරන අතර, දේශීය ප්රවාහන හා නිෂ්පාදන පිරිවැය ඉහළ දමයි. ඒ හරහා උද්ධමනය වැඩි වීමේ සහ ව්යාපාරික ලාභ අඩුවීමේ අවදානමක්ද පවතී.මෙයට අමතරව දේශගුණික විපත් මූල්ය අංශයට බලපාන ආකාරයද වාර්තාව විශේෂයෙන් අවධාරණය කරයි.
ඩිට්වා සුළි කුණාටුවෙන් පසු රක්ෂණ හිමිකම් සහ ප්රතිරක්ෂණ ලැබිය යුතු මුදල් ඉහළ යෑම, රක්ෂණ අංශයේ ද්රවශීලතා සහ ප්රතිපාර්ශ්වීය අවදානම් වැඩි කර තිබේ.ඒ අනුව ආර්ථික ස්ථාවරත්වය රඳා පවතින්නේ දේශීය මූල්ය ප්රතිපත්ති මත පමණක් නොවේ. ජාත්යන්තර බලශක්ති මිල, භූදේශපාලනික ගැටුම්, වෙළෙඳ මාර්ගවල බාධා සහ දේශගුණික විපත්ද එයට සෘජුව බලපායි.
12. ආර්ථික අවදානම් එකිනෙකට සම්බන්ධ වන්නේ කෙසේද?
මහ බැංකුව හඳුනාගෙන ඇති අවදානම් වෙන්ව පවතින ඒවා නොවේ. එක් අංශයක ඇතිවන පීඩනයක් තවත් අංශයකට පැතිරීමේ හැකියාවක් ඇත.
බාහිර කම්පනයක්බලශක්ති මිල ඉහළ යෑම / විදේශ ප්රාග්ධන පිටවීම
රුපියලට සහ උද්ධමනයට පීඩනයආනයන පිරිවැය හා ජීවන වියදම ඉහළ යෑම
පවුල් සහ ව්යාපාරවල මුදල් ප්රවාහ දුර්වල වීමණය වාරික ගෙවීමේ හැකියාව අඩුවීම
බැංකු සහ මූල්ය සමාගම්වල ණය අවදානම ඉහළ යෑමඅක්රීය ණය හා ප්රාග්ධන පීඩනය වැඩිවීමේ හැකියාව
ආර්ථික වර්ධනය තවදුරටත් දුර්වල වීමේ අවදානමනව ණය, ආයෝජන සහ රැකියා උත්පාදනයට බාධා
14. නිගමනය — ආර්ථිකය ස්ථාවරද, නැතහොත් තවත් අර්බුදයකට ගමන් කරමින් සිටීද?
2026 මූල්ය ස්ථායීතා සමාලෝචනයේ වැදගත්ම පණිවිඩය වන්නේ ශ්රී ලංකාවේ ආර්ථික ප්රකෘතිය සහ මූල්ය අවදානම් එකවර පවතින බවයි.එක් පැත්තකින් ආර්ථික වර්ධනයක්, බැංකුවල ලාභදායීත්වය, ප්රමාණවත් ප්රාග්ධන සංචිත සහ විදේශ සංචිත ගොඩනැගීමේ ප්රගතියක් පවතී.අනෙක් පැත්තෙන් විදේශීය කොටස් ආයෝජන පිටවීම, රුපියලේ අවප්රමාණය, උද්ධමනය, ණය ප්රසාරණය, පවුල් ණය බර සහ සමාගම්වල ලාභදායීත්ව පීඩනය වැනි අනතුරු ඇඟවීම් මතුව තිබේ.