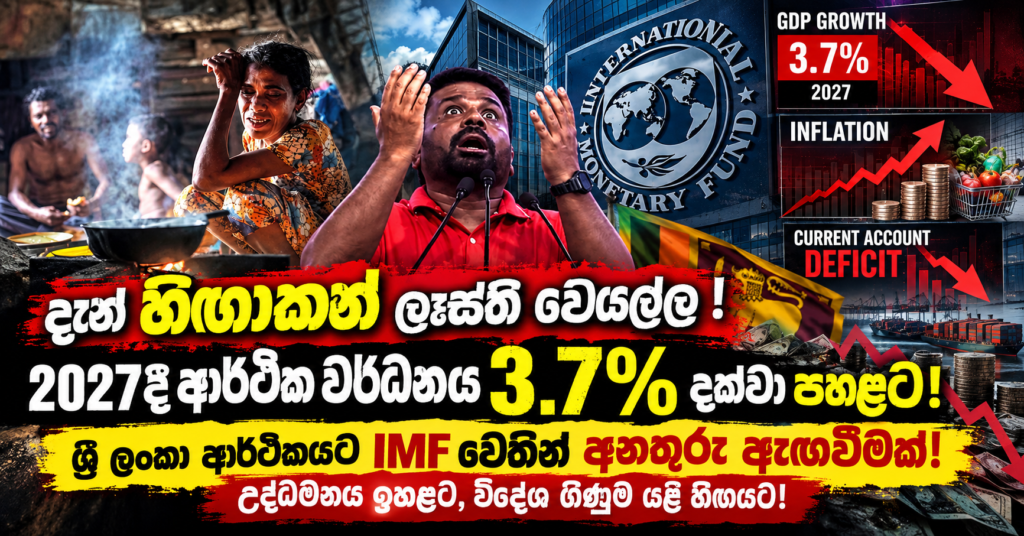
දැන් හිඟාකන් ලෑස්ති වෙයල්ලා! 2027දී ආර්ථික වර්ධනය 3.7% දක්වා පහළට! ශ්රී ලංකා ආර්ථිකයට IMF වෙතින් අනතුරු ඇඟවීමක්! උද්ධමනය ඉහළට, විදේශ ගිණුම යළි හිඟයට!
'AKD ආණ්ඩුව'
සම්පූර්ණ කාලයම හිටියොත්
2027දී ආර්ථික වර්ධනය 3.7% දක්වා පහළට! උද්ධමනය 5.4% දක්වා ඉහළට! 2025දී අතිරික්තයක් පෙන්වූ ජංගම ගිණුම 2026 සහ 2027 වසරවලදී හිඟයකට හැරෙන බව ජාත්යන්තර මූල්ය අරමුදලේ නවතම වාර්තාවෙන් හෙළිවෙයි.
ජාත්යන්තර මූල්ය අරමුදල (IMF) විසින් 2026 ඔක්තෝබර් මාසයේ නිකුත් කළ World Economic Outlook – Resilience Under Strain, Urgent Choices වාර්තාව ශ්රී ලංකාවේ ආර්ථික ප්රකෘතිය සම්බන්ධයෙන් බරපතළ ප්රශ්න රැසක් මතුකර තිබේ.
ආර්ථිකය ස්ථාවර වෙමින් පවතින බවට ඉදිරිපත් කෙරෙන ප්රකාශ හමුවේ, ශ්රී ලංකාවේ ආර්ථික වර්ධන වේගය අඛණ්ඩව මන්දගාමී වීම, උද්ධමනය නැවත ඉහළ යෑම සහ විදේශ ජංගම ගිණුම හිඟයකට හැරීම යන ප්රධාන දර්ශක තුනම ආර්ථිකයේ පවතින අවදානම් පෙන්නුම් කරයි.
මෙය ශ්රී ලංකාව දැනටමත් නැවත ආර්ථික බිඳවැටීමකට ලක්ව ඇති බවට IMF විසින් කළ ප්රකාශයක් නොවේ. එහෙත් 2022 ආර්ථික අර්බුදයෙන් පසු ලබාගත් ස්ථාවරත්වය තවමත් බාහිර කම්පනවලට ගොදුරු විය හැකි බව මෙම දත්ත මත සිදුකරන විශ්ලේෂණයෙන් පැහැදිලි වේ.
ශ්රී ලංකාවේ ආර්ථික දර්ශකවල භයානක වෙනස
IMF වාර්තාවේ 40 වැනි පිටුවේ සඳහන් Annex Table 1.1.2 – Asian and Pacific Economies වගුව ශ්රී ලංකාව සම්බන්ධයෙන් පහත දත්ත ඉදිරිපත් කරයි.
| ආර්ථික දර්ශකය | 2025 | 2026 පුරෝකථනය | 2027 පුරෝකථනය |
|---|---|---|---|
| සැබෑ GDP වර්ධනය | 5.0% | 4.0% | 3.7% |
| සාමාන්ය වාර්ෂික උද්ධමනය | −0.5% | 5.3% | 5.4% |
| ජංගම ගිණුමේ ශේෂය (GDP ප්රතිශතයක් ලෙස) | +1.6% | −0.5% | −0.3% |
| විරැකියා අනුපාතය | 3.9% | 3.9% | 3.9% |
මූලාශ්රය: IMF World Economic Outlook, October 2026, Annex Table 1.1.2, පිටුව 40. 2026 හා 2027 අගයන් පුරෝකථන වේ.
1. ආර්ථික වර්ධනය වසර දෙකකින් සියයට 5 සිට 3.7 දක්වා පහළට
ශ්රී ලංකා ආර්ථිකයේ මන්දගාමී වීම මෙම වාර්තාවෙන් මතුකරන ප්රධානතම කරුණකි.2025 වසරේ සියයට 5.0ක් ලෙස සඳහන් වූ සැබෑ දළ දේශීය නිෂ්පාදිතයේ වර්ධනය 2026දී සියයට 4.0 දක්වාත්, 2027දී සියයට 3.7 දක්වාත් පහළ යනු ඇතැයි IMF පුරෝකථනය කරයි.
ශ්රී ලංකාවේ ආර්ථික වර්ධන වේගය
සැබෑ GDP වාර්ෂික වර්ධනය (%)

2026 සහ 2027 IMF පුරෝකථන වේ.
මෙයින් පෙනී යන්නේ වසර දෙකක් තුළ ආර්ථික වර්ධන වේගය ප්රතිශත ලක්ෂ්ය 1.3කින් පහළ යන බවයි.මෙහි විශේෂත්වය වන්නේ ශ්රී ලංකාව තවමත් ආර්ථික අර්බුදයෙන් පසු ප්රකෘතිමත් වීමේ අවධියක සිටියදී වර්ධනය මන්දගාමී වීමයි.ආර්ථික වර්ධනය සියයට 3.7ක් වීම ආර්ථිකය හැකිළීමක් නොවේ. එහෙත් රැකියා අවස්ථා, ආදායම්, ආයෝජන සහ නිෂ්පාදන ධාරිතාව වේගයෙන් ඉහළ නැංවීමට අවශ්ය රටකට එවැනි වර්ධනයක් ප්රමාණවත්ද යන්න ප්රශ්නයකි.
විශේෂයෙන්ම ආර්ථිකයේ ප්රතිලාභ සාමාන්ය ජනතාවගේ ජීවන තත්ත්වය දක්වා ගලා නොයන්නේ නම්, සංඛ්යාලේඛනවල ධනාත්මක වර්ධනයක් පැවතියද පවුල්වල ආර්ථික පීඩනය දිගටම පවතිනු ඇත.
2. උද්ධමනය යළි හිස ඔසවයි – 2027දී සියයට 5.4ක්
IMF වාර්තාවෙන් අනාවරණය වන දෙවැනි ප්රධාන අවදානම වන්නේ ශ්රී ලංකාවේ උද්ධමනය නැවත ඉහළ යෑමයි.2025 වසරේ සාමාන්ය වාර්ෂික උද්ධමනය ඍණ සියයට 0.5ක් ලෙස සටහන් වන අතර, එය 2026දී සියයට 5.3ක් සහ 2027දී සියයට 5.4ක් වනු ඇතැයි පුරෝකථනය කර තිබේ.
උද්ධමනයේ නැවත ඉහළ යෑම
සාමාන්ය වාර්ෂික පාරිභෝගික මිල උද්ධමනය (%)
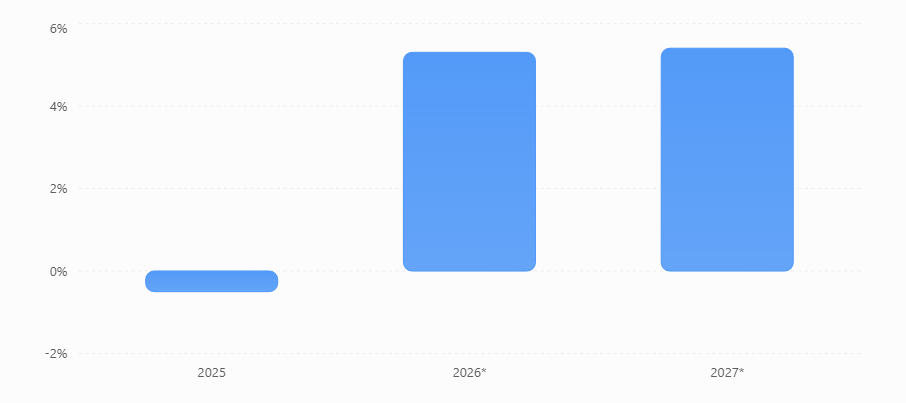
මෙය වසර දෙකකදී ප්රතිශත ලක්ෂ්ය 5.9ක වෙනසකි.
2025 වසරේ මිල මට්ටමේ සාමාන්ය පහළ යෑමක් පැවති තත්ත්වයක සිට 2026 සහ 2027දී මිල ගණන් යළි ඉහළ යන තත්ත්වයකට ආර්ථිකය ගමන් කරන බව මෙයින් පෙන්නුම් කරයි.උද්ධමනය ඉහළ යෑමේ බලපෑම ආදායම් මට්ටම් අනුව වෙනස් වේ. විශේෂයෙන්ම වැටුප් වැඩිවීම මිල ඉහළ යෑමට වඩා අඩු නම්, සේවකයන්ගේ සැබෑ මිලදී ගැනීමේ හැකියාව පහළ යයි.
ඉන්ධන, ප්රවාහනය, ආහාර, විදුලිය සහ අනෙකුත් අත්යවශ්ය භාණ්ඩවල මිල ඉහළ යෑම අඩු ආදායම්ලාභී පවුල්වලට සාපේක්ෂව වැඩි පීඩනයක් එල්ල කරයි.IMF වාර්තාවේ දෙවැනි පරිච්ඡේදයද ජීවන වියදම් අර්බුද සම්බන්ධයෙන් විශේෂ අවධානය යොමු කරයි. එහිදී අත්යවශ්ය භාණ්ඩ මිල ඉහළ යෑම හමුවේ අවදානමට ලක්වන පවුල් සඳහා තාවකාලික සහ නිශ්චිතව ඉලක්ක කළ ආදායම් සහාය වැදගත් බව පෙන්වා දෙයි.
එබැවින් උද්ධමනය පාලනය කිරීමේ ප්රතිපත්ති සාර්ථකද යන්න තීරණය කිරීමේදී මිල දර්ශකය පමණක් නොව, ජනතාවගේ සැබෑ ආදායම සහ ජීවන වියදමද සලකා බැලිය යුතුය.
3. විදේශ ජංගම ගිණුම යළි හිඟයට – ආර්ථිකයේ තවත් අනතුරු සංඥාවක්
ශ්රී ලංකාවේ විදේශ අංශය සම්බන්ධයෙන් IMF ඉදිරිපත් කර ඇති පුරෝකථනද විශේෂ අවධානයට ලක්විය යුතුය.
2025 වසරේ GDP අගයෙන් සියයට 1.6ක ජංගම ගිණුම් අතිරික්තයක් පැවති බව සඳහන් වන අතර, එය 2026දී සියයට 0.5ක හිඟයකටත් 2027දී සියයට 0.3ක හිඟයකටත් හැරෙනු ඇතැයි IMF පුරෝකථනය කරයි.
විදේශ ජංගම ගිණුමේ වෙනස
දළ දේශීය නිෂ්පාදිතයේ ප්රතිශතයක් ලෙස
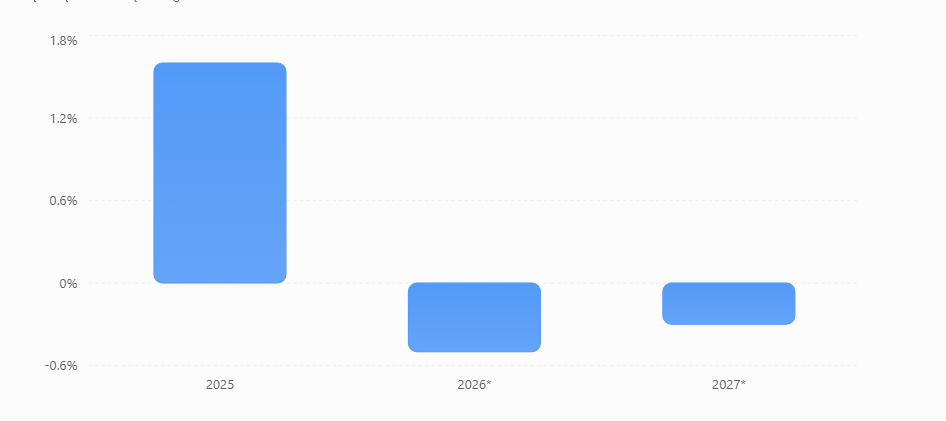
මෙම වෙනස වැදගත් වන්නේ විදේශ විනිමය උපයා ගැනීම සහ විදේශ ගෙවීම් පවත්වාගෙන යෑම අතර පවතින සමතුලිතතාවය සම්බන්ධයෙන් එය අනතුරු ඇඟවීමක් විය හැකි බැවිනි.
ජංගම ගිණුම් හිඟයක් යනු අනිවාර්යයෙන්ම විදේශ සංචිත අර්බුදයක් හෝ ණය ගෙවීම පැහැර හැරීමක් නොවේ. එහෙත් එවැනි හිඟයක් දිගටම පවතින විට එය පියවීම සඳහා ප්රමාණවත් සහ ස්ථාවර විදේශ ප්රාග්ධන ගලා ඒමක් අවශ්ය වේ.ආයෝජන ගලා ඒම දුර්වල වුවහොත්, ආනයන වියදම් ඉහළ ගියහොත් හෝ විදේශ මූල්ය වෙළෙඳපොළවල තත්ත්වය අයහපත් වුවහොත් රුපියලේ විනිමය අනුපාතය සහ විදේශ සංචිත මත පීඩනයක් ඇතිවිය හැකිය.
මෙම පුරෝකථනවලින් මතුවන ප්රධාන ප්රශ්නය වන්නේ ශ්රී ලංකාව විදේශ අංශයේ ස්ථාවරත්වය දිගුකාලීනව තහවුරු කිරීමට ප්රමාණවත් අපනයන සහ විදේශ ආදායම් පදනමක් ගොඩනගා තිබේද යන්නයි.
4. ලෝක ආර්ථිකය වර්ධනය වෙද්දී ශ්රී ලංකාවේ වේගය අඩුවන්නේ ඇයි?
IMF වාර්තාව අනුව 2026 වසරේ ගෝලීය ආර්ථික වර්ධනය සියයට 3.1ක් සහ 2027දී සියයට 3.4ක් ලෙස පුරෝකථනය කර තිබේ.ආසියානු කලාපයේ වර්ධනය 2026දී සියයට 4.8ක් සහ 2027දී සියයට 4.4ක් ලෙස සඳහන් වේ.
එම දත්ත සමඟ සසඳන විට ශ්රී ලංකාවේ 2027 වර්ධන පුරෝකථනය ආසියානු සාමාන්යයට වඩා ප්රතිශත ලක්ෂ්ය 0.7කින් අඩුය.මෙහිදී ගෝලීය ආර්ථිකයට බලපාන ප්රධාන සාධක දෙකක් IMF විසින් හඳුනාගෙන තිබේ.එකක් මැදපෙරදිග යුද්ධය සහ බලශක්ති මිල ඉහළ යෑමයි. අනෙක කෘත්රිම බුද්ධිය සහ නව තාක්ෂණික ආයෝජන හරහා ඇතැම් ආර්ථිකයන්ට ලැබෙන වර්ධන අවස්ථාවන්ය.
IMF විශ්ලේෂණය අනුව බලශක්ති ආනයනය මත දැඩිව රඳා පවතින සහ තාක්ෂණික ආයෝජන රැල්ලෙන් සීමිත ප්රතිලාභ ලබන ආර්ථිකයන් වඩාත් අසීරු තත්ත්වයකට මුහුණ දිය හැකිය.ශ්රී ලංකාව සම්බන්ධයෙන්ද මෙම අවදානම වැදගත්ය. ඉන්ධන ආනයන වියදම් ඉහළ යෑම රටේ විදේශ විනිමය අවශ්යතාව වැඩි කරන අතර, නිෂ්පාදන හා ප්රවාහන පිරිවැය හරහා දේශීය මිල මට්ටමටද බලපෑම් කළ හැකිය.
එසේ වුවද, ශ්රී ලංකාවේ වර්ධනය පහළ යෑමට බලපාන එක් එක් හේතුවේ ප්රමාණය මෙම වාර්තාවේ රටට අදාළ වගුවෙන් පමණක් නිශ්චිතව තීරණය කළ නොහැකිය.
5. ඉන්ධන මිලේ අවදානම – 2026දී බොරතෙල් බැරලයක් ඩොලර් 95.74ක්
IMF වාර්තාවේ ගෝලීය උපකල්පන අනුව 2026 වසරේ සාමාන්ය බොරතෙල් මිල බැරලයකට ඇමෙරිකානු ඩොලර් 95.74ක් ලෙසත්, 2027දී ඩොලර් 87.39ක් ලෙසත් ගෙන තිබේ.
2025 වසරේ සාමාන්ය අගය ඩොලර් 67.74ක් වූ බැවින් 2026 සඳහා ගෙන ඇති මිල උපකල්පනය සැලකිය යුතු ඉහළ යෑමකි.ඉන්ධන ආනයනය මත රඳා පවතින ශ්රී ලංකාවට මෙම තත්ත්වය ආර්ථික අභියෝග කිහිපයක් ඇති කරයි.
පළමුව, ඛනිජ තෙල් ආනයන සඳහා වැඩි ඩොලර් ප්රමාණයක් අවශ්ය විය හැකිය. දෙවනුව, ප්රවාහන හා නිෂ්පාදන පිරිවැය ඉහළ යා හැකිය. තෙවනුව, ඉන්ධන මිල පාලනය සඳහා සහනාධාර ලබාදීමට සිදුවුවහොත් රාජ්ය මූල්යයට අමතර බරක් එක්විය හැකිය.මෙහිදී ඉන්ධන සහනාධාර ලබාදීම සහ රාජ්ය මූල්ය විනය පවත්වා ගැනීම අතර සංකීර්ණ ප්රතිපත්තිමය තීරණයකට ආණ්ඩුවට මුහුණ දීමට සිදුවේ.
IMF නිර්දේශ කරන්නේ ඉහළ බලශක්ති හා ආහාර මිල හමුවේ ලබාදෙන සහාය තාවකාලික, ඉලක්කගත සහ රාජ්ය මූල්ය තිරසාරභාවයට හානි නොවන ආකාරයේ විය යුතු බවයි.
6. විරැකියාව සියයට 3.9ක – එහෙත් රැකියා වෙළෙඳපොළේ සැබෑ තත්ත්වය කුමක්ද?
වාර්තාව අනුව 2025, 2026 සහ 2027 යන වසර තුනේදීම ශ්රී ලංකාවේ විරැකියා අනුපාතය සියයට 3.9ක් ලෙස දැක්වේ.එය බැලූ බැල්මට ස්ථාවර රැකියා වෙළෙඳපොළක් පෙන්නුම් කළ හැකිය.එහෙත් විරැකියා අනුපාතය පමණක් ආර්ථිකයේ රැකියා තත්ත්වය මැනීමට ප්රමාණවත් නොවේ.
රැකියාවල නිරත පුද්ගලයන්ගේ ආදායම, රැකියාවේ ස්ථාවරත්වය, අර්ධකාලීන සේවා නියුක්තිය, ශ්රම බලකා සහභාගිත්වය සහ විදේශ රැකියා සඳහා පිටත්ව යෑම වැනි සාධකද මෙහිදී සැලකිල්ලට ගත යුතුය.
එබැවින් විරැකියා අනුපාතය නොවෙනස්ව පැවතීම ජනතාවගේ ආර්ථික තත්ත්වය නොවෙනස්ව හෝ යහපත්ව පවතින බවට ප්රමාණවත් සාක්ෂියක් නොවේ.
7. ආර්ථික ස්ථාවරත්වය සහ ජනතාවගේ ජීවන තත්ත්වය අතර පරතරය
මෙම වාර්තාව ශ්රී ලංකාවට මතුකරන වඩාත් වැදගත් ප්රශ්නය වන්නේ සාර්ව ආර්ථික ස්ථාවරත්වය සහ ජනතාවගේ ජීවන තත්ත්වය අතර ඇති සම්බන්ධයයි.ආර්ථික වර්ධනය ධනාත්මක වීම, විරැකියාව ස්ථාවර වීම හෝ රාජ්ය මූල්ය ඉලක්ක සපුරා ගැනීම පමණක් ප්රමාණවත් නොවේ.
එම ප්රගතිය සාමාන්ය පවුල්වල ආදායම, පෝෂණය, සෞඛ්යය, අධ්යාපනය සහ මිලදී ගැනීමේ හැකියාව වැඩිදියුණු කිරීමට දායක විය යුතුය.විශේෂයෙන්ම ආර්ථික වර්ධනය මන්දගාමී වන අතරම උද්ධමනය ඉහළ යන විට, වැටුප් හා ආදායම් වර්ධනය ප්රමාණවත් නොවන පවුල්වලට වැඩි පීඩනයක් ඇති විය හැකිය.
IMF වාර්තාවේ දෙවැනි පරිච්ඡේදයෙන් ජීවන වියදම් අර්බුදවලදී සමාජ ආරක්ෂණ වැඩසටහන් කඩිනමින් පුළුල් කළ හැකි පරිදි ශක්තිමත් කිරීමේ අවශ්යතාව අවධාරණය කර තිබේ.මෙය ශ්රී ලංකාවටද අදාළ ප්රතිපත්තිමය පාඩමකි. ආර්ථික ස්ථාවරත්වය පවත්වා ගැනීම සඳහා ගනු ලබන පියවරවල සමාජීය බලපෑම් නිවැරදිව මැන බැලීම අත්යවශ්ය වේ.
8. ආණ්ඩුව පිළිතුරු දිය යුතු ප්රධාන ආර්ථික ප්රශ්න
IMF වාර්තාවේ සංඛ්යාලේඛන අනුව ශ්රී ලංකාවේ ආර්ථික ප්රතිපත්ති සම්බන්ධයෙන් ප්රශ්න කිහිපයක් මතු වේ.
- 2025දී සියයට 5ක් වූ ආර්ථික වර්ධනය 2027දී සියයට 3.7 දක්වා මන්දගාමී වීම වැළැක්වීමට ඇති නිෂ්පාදන හා ආයෝජන සැලැස්ම කුමක්ද?
- 2027දී සියයට 5.4ක් දක්වා ඉහළ යනු ඇතැයි පුරෝකථනය කර ඇති උද්ධමනය හමුවේ ජනතාවගේ සැබෑ ආදායම් ආරක්ෂා කරන්නේ කෙසේද?
- විදේශ ජංගම ගිණුම යළි හිඟයකට හැරෙන විට විදේශ විනිමය අවශ්යතා සහ ණය සේවාකරණය කළමනාකරණය කරන්නේ කෙසේද?
- ඉන්ධන ආනයන පිරිවැය සහ බලශක්ති අවදානම් අවම කිරීමට ගන්නා දිගුකාලීන පියවර මොනවාද?
- ආර්ථික වර්ධනයේ ප්රතිලාභ සාමාන්ය ජනතාවට ලැබෙන බව තහවුරු කිරීමට භාවිත කරන දර්ශක මොනවාද?
මෙම ප්රශ්නවලට පිළිතුරු සෙවීමේදී ආණ්ඩුවේ ප්රතිපත්ති පමණක් නොව, ජාත්යන්තර බලශක්ති මිල, ගෝලීය වෙළෙඳාම සහ විදේශ මූල්ය තත්ත්වයන් වැනි බාහිර සාධකද සැලකිල්ලට ගත යුතුය.
නිගමනය – ආර්ථික ප්රකෘතිය තවමත් අවදානමෙන් මිදී නැහැ
2026 ඔක්තෝබර් IMF ලෝක ආර්ථික දැක්ම ශ්රී ලංකාව සම්බන්ධයෙන් ඉදිරිපත් කරන දත්තවලින් පැහැදිලි වන ප්රධාන කරුණ වන්නේ ආර්ථික ප්රකෘතියේ වේගය අඩුවෙමින් පවතින අතර නව අවදානම් මතුවෙමින් තිබීමයි.2025දී සියයට 5ක් වූ ආර්ථික වර්ධනය 2027දී සියයට 3.7 දක්වා පහළ යෑම, උද්ධමනය සියයට 5.4 දක්වා ඉහළ යෑම සහ විදේශ ජංගම ගිණුම හිඟයක පවතිනු ඇතැයි අපේක්ෂා කිරීම එකිනෙකට සම්බන්ධ අවදානම් තුනකි.
මෙම තත්ත්වය 2022 වසරේ සිදුවූ ආර්ථික බිඳවැටීම නැවත සිදුවන බවට නිශ්චිත සාක්ෂියක් නොවුණද, එවැනි අර්බුදයක් යළි ඇතිවීම වැළැක්වීමට අවශ්ය ආර්ථික ආරක්ෂණ පදනම තවදුරටත් ශක්තිමත් කළ යුතු බවට පැහැදිලි සංඥාවකි.
ශ්රී ලංකාවේ ආර්ථිකය මුහුණ දෙන සැබෑ අභියෝගය වන්නේ සංඛ්යාලේඛනවල ස්ථාවරත්වය පවත්වා ගැනීම පමණක් නොව, වර්ධනය, මිල ස්ථාවරත්වය, විදේශ විනිමය තිරසාරභාවය සහ ජනතාවගේ ජීවන තත්ත්වය එකවර වැඩිදියුණු කළ හැකි ආර්ථිකයක් ගොඩනැගීමයි.