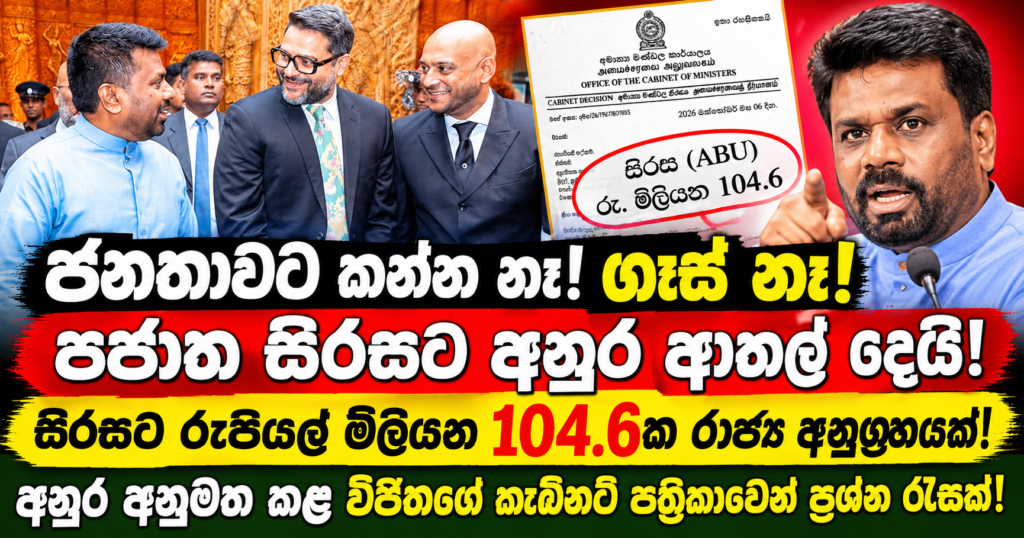
ජනතාවට කන්න නෑ! ගෑස් නෑ! පජාත සිරසට අනුර ආතල් දෙයි! සිරසට රුපියල් මිලියන 104.6ක රාජ්ය අනුග්රහයක්! අනුර අනුමත කළ විජිතගේ කැබිනට් පත්රිකාවෙන් ප්රශ්න රැසක්!
'AKD ආණ්ඩුව'
සම්පූර්ණ කාලයම හිටියොත්
විජිත හේරත් ඉදිරිපත් කළ කැබිනට් පත්රිකාවෙන් ප්රසම්පාදන ක්රියාවලිය, අයවැය මුදල් මාරු කිරීම සහ ගෙවීම් කොන්දේසි ගැන බරපතළ ප්රශ්න මතුවෙයි!
විශේෂ විමර්ශන වාර්තාව|MTV Channel (Private) Limited|ABU නාමයෙන් මහජන මුදල් ගසාකෑම
විදේශ ගමන් බලපත්ර ලබාගැනීමට මාස ගණන් බලා සිටින විදේශගත ශ්රී ලාංකිකයන්ගේ ගැටලු විසඳීමට ප්රමාණවත් පරිපාලන ක්රමවේදයක් නොමැති බවට චෝදනා එල්ල වන පසුබිමක, Asia-Pacific කලාපීය විකාශන සංගමයේ (ABU) 63 වැනි මහ සමුළුවට අදාළ වැඩසටහන් සඳහා පෞද්ගලික මාධ්ය ආයතනයක් වන MTV Channel (Private) Limited වෙත රුපියල් මිලියන 100ක අනුග්රාහක මුදලක් ලබාදීම සම්බන්ධයෙන් දැඩි විමර්ශනයක් අවශ්ය වී තිබේ.
මෙහි විශේෂත්වය වන්නේ, මේ සඳහා ඉදිරිපත් කර ඇති කැබිනට් සංදේශය සහ කැබිනට් තීරණය යන ලේඛන දෙකම පවතින අතර, ඒවායේ සඳහන් කරුණු අනුව මෙම මුදල් වෙන් කිරීමේ ක්රියාවලිය, අරමුදල් ලබාදීමේ පදනම සහ අදාළ ආයතනවල වගකීම් පිළිබඳ ප්රශ්න මතු කිරීමේ සාධාරණ පදනමක් තිබීමයි.
රටේ සාමාන්ය ජනතාව ඉන්ධන මිල, විදුලි බිල්, ආහාර මිල සහ ජීවන වියදම හමුවේ දැඩි පීඩනයකට ලක්ව සිටින මොහොතක, පෞද්ගලික මාධ්ය ආයතනයක් වන MTV Channel (Pvt) Ltd වෙත රුපියල් මිලියන 104.6ක රාජ්ය අනුග්රහයක් ලබාදීමට “Very Important ” ලෙස සදහන් කරමින් කැබිනට් අනුමැතිය හිමිව තිබීම බරපතළ මහජන සංවාදයකට ලක්විය යුතු කරුණකි.
මූලාශ්රය: කැබිනට් සංදේශය T/2026/14, 3.1.3–3.1.5 වගන්ති.
මෙම මුදල වෙන් කිරීමට අදාළව විදේශ කටයුතු, විදේශ රැකියා සහ සංචාරක අමාත්ය විජිත හේරත් විසින් 2026 සැප්තැම්බර් 17 වැනිදා කැබිනට් සංදේශය ඉදිරිපත් කර තිබේ.
එහි අංකය:
CP 26/1947/807/035
මෙම යෝජනාව 2026 සැප්තැම්බර් 28 වැනිදා පැවති අමාත්ය මණ්ඩල රැස්වීමේදී සලකා බලා අනුමත කර ඇති බව කැබිනට් තීරණ ලේඛනයේ සඳහන් වේ.
මෙහිදී විශේෂයෙන් අවධානය යොමු කළ යුතු කරුණ වන්නේ මෙම මුදල සාමාන්ය රාජ්ය ප්රදානයක් ලෙස නොව, ශ්රී ලංකා සංචාරක ප්රවර්ධන කාර්යාංශය (SLTPB) හරහා MTV සමාගමට ලබාදෙන අනුග්රාහක මුදලක් ලෙස ඉදිරිපත් කර තිබීමයි.
මහජන මුදල් යනු ආණ්ඩුවේ හෝ කිසිදු පෞද්ගලික ආයතනයක පෞද්ගලික දේපළක් නොවේ. ඒවාට වගකියන්නේ ජනතාවටය!
2. මුදල් වියදම් කරන්නේ කුමන කටයුතු සඳහාද?
කැබිනට් සංදේශයේ මාතෘකාව අනුව MTV සමාගමට මුදල් ලබාදීමේ අරමුණ වන්නේ 63 වැනි ආසියානු විකාශන සංගමයේ (ABU) මහා සමුළුව සහ ඊට අනුබද්ධ වැඩසටහන් ශ්රී ලංකාවේ පැවැත්වීමයි.
එයට ප්රධාන වශයෙන් කරුණු තුනක් ඇතුළත් වේ.
- ABU 63 වැනි මහා සමුළුව සහ ඊට අදාළ රැස්වීම් පැවැත්වීම.
- ABU සංගීත උළෙල පැවැත්වීම.
- විදේශීය නියෝජිතයන් සඳහා විනෝද චාරිකා වැඩසටහනක් ක්රියාත්මක කිරීම.
2026 ඔක්තෝබර් 30 සිට නොවැම්බර් 3 දක්වා මෙම වැඩසටහන් පැවැත්වීමට සැලසුම් කර තිබේ. සමුළුව පැවැත්වෙන ස්ථානය ලෙස කොළඹ Cinnamon Life, City of Dreams නම් කර ඇත.
මෙය ජාත්යන්තර වෘත්තීය මාධ්ය සංවිධානයක සමුළුවක් බවට විවාදයක් නැත. රටකට එවැනි ජාත්යන්තර සමුළුවක් පැවැත්වීමෙන් සංචාරක ප්රවර්ධනයට සහ ජාත්යන්තර සබඳතාවලට යම් ප්රතිලාභයක් ලැබිය හැකිය.එහෙත් මෙහිදී ප්රශ්නය වන්නේ සමුළුව පැවැත්වීම නොවේ.
එම සමුළුවේ සත්කාරකත්වය දරන පෞද්ගලික සමාගමට මහජන මුදලින් රුපියල් මිලියන 104.6ක් ලබාදීම කොපමණ දුරට සාධාරණද යන්නයි.
3. මිලියන 104.6ක වටිනාකම තීරණය කළේ කෙසේද?
කැබිනට් සංදේශයේ 1.5 වගන්තිය සහ 3.1.3 වගන්තිය අනුව, ශ්රී ලංකා සංචාරක ප්රවර්ධන කාර්යාංශයේ කළමනාකරණ මණ්ඩලය මෙම වැඩසටහන් සඳහා අනුමැතිය ලබාදී ඇති බව සඳහන් වේ.
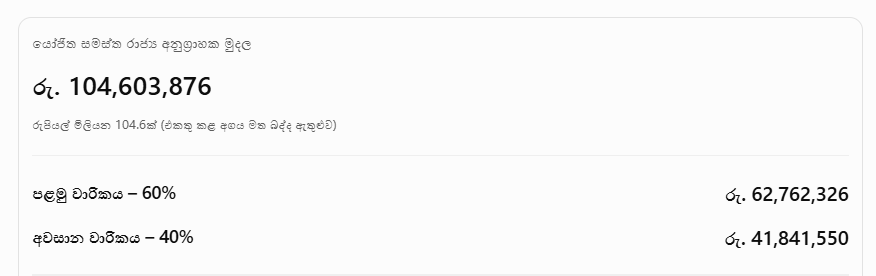
එමෙන්ම MTV සමාගම විසින් ඉදිරිපත් කරන ලද මූල්ය අයවැය ඇස්තමේන්තුව අනුව රුපියල් 104,603,876ක මුදලක් වෙන් කිරීමට යෝජනා කර ඇත.
මෙහිදී වැදගත් කරුණු කිහිපයක් මතු වේ.
- MTV සමාගම ඉදිරිපත් කළ අයවැය ඇස්තමේන්තුව ස්වාධීනව ඇගයීමට ලක් කළේ කවුරුන්ද?
- මෙම වැඩසටහන් සඳහා වෙනත් සමාගම්වලින් මිල ගණන් කැඳවූවාද?
- එකම සේවාවන් සඳහා වෙනත් සැපයුම්කරුවන්ගෙන් මිල ගණන් ලබාගත්තේද?
- රුපියල් මිලියන 104.6ක වියදම සාධාරණ බව තහවුරු කරන පිරිවැය විශ්ලේෂණයක් තිබේද?
- මෙම වියදම්වලින් රාජ්යයට ලැබෙන ප්රතිලාභ මැනීම සඳහා නිශ්චිත දර්ශක සකස් කර තිබේද?
කැබිනට් සංදේශයේ ප්රධාන පෙළෙන් මෙම ප්රශ්න සියල්ලට පැහැදිලි පිළිතුරු ලැබෙන්නේ නැත.ඒ නිසාම අදාළ වියදම් ඇස්තමේන්තුව, MTV සමාගමේ මූල්ය යෝජනාව, මිල ගණන් ඇගයීම් සහ ගිවිසුම මහජනතාවට ඉදිරිපත් කිරීම වැදගත්ය.
4. ජනාධිපතිවරයාගේ මුදල් අමාත්යාංශය ඉදිරිපත් කළ නිරීක්ෂණවල තිබෙන්නේ කුමක්ද?
මෙම කැබිනට් යෝජනාවේ වඩාත්ම වැදගත් කොටසක් වන්නේ මුදල්, ක්රමසම්පාදන සහ ආර්ථික සංවර්ධන අමාත්යාංශය විසින් ඉදිරිපත් කර ඇති නිරීක්ෂණයයි.2026 සැප්තැම්බර් 28 දිනැති එම නිරීක්ෂණ ලේඛනයේ අංකය MF/PE/CM/2026/232 වේ.
එහි මුදල් අමාත්යවරයා ලෙස ජනාධිපති අනුර කුමාර දිසානායක විසින් යෝජනාවලට ප්රතිපත්තිමය වශයෙන් එකඟතාව පළ කර තිබේ.
නමුත් එම එකඟතාව කොන්දේසි රහිත එකක් නොවේ.
මුදල් අමාත්යාංශය විසින් විශේෂ කරුණු කිහිපයක් අවධාරණය කර ඇත.
පළමු කරුණ – වියදම සාධාරණීකරණය කළ යුතුය.
අපේක්ෂිත ප්රතිලාභ සහ මැනිය හැකි ප්රතිඵල තහවුරු කළ යුතු බව සඳහන් වේ.
දෙවැනි කරුණ – විධිමත් ගිවිසුමක් තිබිය යුතුය.
අදාළ පාර්ශ්වවල වගකීම්, ඉටු කළ යුතු කාර්යයන්, අපේක්ෂිත ප්රතිලාභ සහ ලබාදිය යුතු ප්රතිලාභ පැහැදිලිව සඳහන් කළ යුතු බව අවධාරණය කර තිබේ.
තුන්වැනි කරුණ – අරමුදල් ලබාගත යුත්තේ අනුමත අයවැයෙන් පමණි.
මෙම වියදම් ශ්රී ලංකා සංචාරක ප්රවර්ධන කාර්යාංශයේ අනුමත අයවැය ප්රතිපාදනවලින් පමණක් දැරිය යුතු බව මුදල් අමාත්යාංශය පෙන්වා දෙයි.
සිව්වැනි කරුණ – ගෙවීම් සඳහා සාක්ෂි අවශ්යය.
ගිවිසුම යටතේ එකඟ වූ සියලු කාර්යයන් සහ අපේක්ෂිත ප්රතිඵල සම්පූර්ණයෙන් ඉටුකර ඇති බව තහවුරු කරන අවසන් වාර්තාවක් සහ ඊට අදාළ සාක්ෂි ලබාගත යුතුය.
එම වාර්තාව අධ්යක්ෂ මණ්ඩලය වෙත ඉදිරිපත් කර අනුමැතිය ලබාගැනීමෙන් පසුව පමණක් ගෙවීම් කළ යුතු බවද නිරීක්ෂණයේ සඳහන් වේ.මෙම කොන්දේසි සාමාන්ය පරිපාලන විධිවිධාන පමණක් නොවේ. මහජන මුදල් වියදම් කිරීමේදී වගවීම සහ ප්රතිලාභ තහවුරු කිරීම සඳහා ඒවා අත්යවශ්ය කරුණු වේ.
5. බරපතළම ගැටලුව: පළමු වාරිකය ගෙවීමට පෙර මුදල් අමාත්යාංශය ඉදිරිපත් කළ කොන්දේසි ඉටුකර තිබුණාද?
මෙම ලේඛන දෙක එකට කියවීමේදී ඉතා වැදගත් ගැටලුවක් මතු වේ.විජිත හේරත්ගේ කැබිනට් සංදේශයේ 3.1.4 වගන්තිය අනුව රුපියල් 62,762,326ක පළමු වාරිකය 2026 සැප්තැම්බර් 30 වැනිදා හෝ ඊට පෙර ගෙවීමට යෝජනා කර තිබේ.
එහෙත් මුදල් අමාත්යාංශයේ නිරීක්ෂණය අනුව ගිවිසුම යටතේ එකඟ වූ සියලු කාර්යයන් සහ ප්රතිඵල සම්පූර්ණ කළ බව තහවුරු කරන වාර්තාවක්, සාක්ෂි සහ අධ්යක්ෂ මණ්ඩල අනුමැතිය ලබාගැනීමෙන් පසුව පමණක් ගෙවීම් කළ යුතුය.
මෙතැනදී ප්රශ්න දෙකක් මතු වේ.
- වැඩසටහන් ආරම්භ කිරීමටත් පෙර සැප්තැම්බර් 30 වැනිදා ගෙවීමට යෝජනා කළ රුපියල් මිලියන 62.7ක පළමු වාරිකය සඳහා මුදල් අමාත්යාංශයේ අවසන් කොන්දේසිය අදාළ කරගත්තේ කෙසේද?
- කැබිනට් තීරණයට අනුයුක්ත කර ඇති මුදල් අමාත්යාංශයේ නිරීක්ෂණ අනුව මෙම ගෙවීම් සිදුකළ බව තහවුරු කරන ලේඛන තිබේද?
මෙය විශේෂ අවධානයට ලක්විය යුතු කරුණකි.
මන්ද කැබිනට් තීරණයේ සඳහන් වන්නේ 3.1.1 සිට 3.1.5 දක්වා යෝජනා අනුමත කරන බවත්, මුදල් අමාත්යාංශයේ නිරීක්ෂණවල අවසන් ඡේදයේ කරුණු නිසි ලෙස සැලකිල්ලට ගෙන ඒ අනුව කටයුතු කළ යුතු බවත්ය.එබැවින් මුදල් අමාත්යාංශයේ කොන්දේසි නොසලකා පළමු වාරිකය ගෙවා තිබේ නම් එය වෙනම විමර්ශනය කළ යුතුය. එසේම එම කොන්දේසි අනුව ගෙවීම සිදුකළේ නම් ඒ සඳහා භාවිත කළ නීත්යනුකූල හා පරිපාලනමය ක්රමවේදය පැහැදිලි කළ යුතුය.
මෙය කැබිනට් ලේඛන දෙක අතරින් මතු වන ප්රධාන වගවීමේ ප්රශ්නයකි.
6. ටෙන්ඩර් පටිපාටිය අනුගමනය කළාද? නැතිනම් කැබිනට් අනුමැතියෙන් සෘජුව මුදල් ලබාදුන්නාද?
මෙම ගනුදෙනුව සම්බන්ධයෙන් මහජනතාවට දැනගැනීමට අවශ්ය තවත් වැදගත් කරුණක් වන්නේ රාජ්ය ප්රසම්පාදන ක්රියාවලියයි.
කැබිනට් සංදේශයේ සඳහන් වන්නේ MTV සමාගම විසින් ඉදිරිපත් කරන ලද මූල්ය අයවැය ඇස්තමේන්තුව මත රුපියල් 104,603,876ක මුදලක් සංචාරක ප්රවර්ධන කාර්යාංශයෙන් වෙන් කිරීමට යෝජනා කර ඇති බවයි.
එහෙත් අප පරීක්ෂා කළ මෙම කැබිනට් සංදේශයෙන් පහත කරුණු තහවුරු කරගත නොහැකිය.
- මෙම සේවාව සඳහා විවෘත ටෙන්ඩරයක් කැඳවූවාද?
- වෙනත් මාධ්ය ආයතන හෝ උත්සව කළමනාකරණ සමාගම්වලින් යෝජනා කැඳවූවාද?
- තරගකාරී මිල ගණන් සසඳා බැලුවාද?
- MTV සමාගමට ලබාදුන් මුදල තීරණය කළ ප්රසම්පාදන කමිටුව කුමක්ද?
- මෙම ගනුදෙනුවට අදාළ ප්රසම්පාදන ව්යතිරේකයක් හෝ විශේෂ අනුමැතියක් ලබාගෙන තිබේද?
මෙම ලේඛනයෙන් ටෙන්ඩර් පටිපාටිය උල්ලංඝනය කළ බව තනිවම තහවුරු නොවේ. එහෙත් ටෙන්ඩර් ක්රියාවලියක් අනුගමනය කළේද නැද්ද යන්න පැහැදිලි කිරීම සඳහා අවශ්ය ලේඛන මෙහි ඇතුළත් වී නැත.එබැවින් ටෙන්ඩර් රහිතව සෘජුව ලබාදුන් බවට චෝදනාවක් එල්ල කරන්නේ නම් එය තහවුරු කිරීමට අදාළ ප්රසම්පාදන වාර්තාද අවශ්ය වේ.
මෙහි තවත් වැදගත් පසුබිමක් තිබේ.
2026 ඔක්තෝබර් 13 වැනිදා ජනාධිපති අනුර කුමාර දිසානායක විසින්ම රටේ ජාත්යන්තර සංචාරක ප්රවර්ධන වැඩසටහන මාස 18කට ආසන්න කාලයක් ප්රමාද වී ඇත්තේ පවතින රාජ්ය ප්රසම්පාදන ක්රමවේදයේ ගැටලු නිසා බව ප්රකාශ කළ බව මාධ්ය වාර්තා කර තිබේ. එම ප්රවර්ධන වැඩසටහන සඳහා ටෙන්ඩර් කැඳවීම 2027 ජනවාරි දක්වා ප්රමාද වනු ඇතැයිද වාර්තා විය.
එසේ නම් එක් පැත්තකින් ජාතික සංචාරක ප්රවර්ධන වැඩසටහනක් ක්රියාත්මක කිරීමට ටෙන්ඩර් ක්රමවේදයේ ගැටලු පවතින බව කියන අතරේ, අනෙක් පැත්තෙන් පෞද්ගලික මාධ්ය ආයතනයක් සඳහා රුපියල් මිලියන 104.6ක අනුග්රාහක මුදලක් වෙන් කිරීමේ ක්රියාවලිය කෙසේ සිදුකළේද?
මෙම දෙක අතර වෙනස සහ අදාළ ප්රසම්පාදන ක්රමවේදය ආණ්ඩුව පැහැදිලි කළ යුතුය.
7. ජාතික රූපවාහිනිය වෙනුවට MTV තෝරාගත්තේ ඇයි?
මෙම සිදුවීමේදී තවත් වැදගත් ප්රශ්නයක් වන්නේ ජාතික රූපවාහිනිය සහ අනෙකුත් රාජ්ය මාධ්ය ආයතනවල භූමිකාවයි.ජාත්යන්තර විකාශන සමුළුවක් පැවැත්වීමේදී ජාතික රූපවාහිනියට ඇති හැකියාව, එහි තාක්ෂණික සම්පත්, ජාත්යන්තර සම්බන්ධතා සහ රාජ්ය මාධ්ය ආයතනයක් ලෙස ඇති භූමිකාව පිළිබඳ සලකා බැලීම වැදගත්ය.
එහෙත් මෙම කාරණයේදී එක් කරුණක් නිවැරදිව හඳුනාගත යුතුය.
ABU විසින් 2024 ඔක්තෝබර් මාසයේදී MTV Channel සමාගම 2026 සමුළුවේ සත්කාරකත්වය සඳහා තෝරාගෙන තිබූ බවට වාර්තා තිබේ. එබැවින් MTV සමාගම සත්කාරකයා බවට පත්වීම රජය විසින් පමණක් සිදුකළ තේරීමක් ලෙස හැඳින්විය නොහැකිය.
නමුත් ABU විසින් MTV සමාගම තෝරාගැනීම සහ ශ්රී ලංකා රජය එම සමාගමට මහජන මුදලින් රුපියල් මිලියන 104.6ක් ලබාදීම යනු එකිනෙකට වෙනස් තීරණ දෙකකි.
ඒ නිසා පහත ප්රශ්නවලට පිළිතුරු අවශ්යය.
- ජාතික රූපවාහිනියට මෙම සමුළුවේ සත්කාරකත්වය හෝ තාක්ෂණික දායකත්වය ලබාදීමට අවස්ථාවක් තිබුණාද?
- රාජ්ය මාධ්ය ආයතනවලින් ලබාගත හැකි සේවා වෙනුවෙන් පෞද්ගලික සමාගමකට මුදල් ගෙවීමට සිදුවූයේ ඇයි?
- රාජ්ය මාධ්ය ආයතන සමඟ හවුල් වැඩපිළිවෙළක් සකස් කිරීමට උත්සාහ කළාද?
- MTV සමාගමට ලබාදෙන මුදල වෙනුවෙන් රජයට ලැබෙන නිශ්චිත සේවා සහ ප්රතිලාභ මොනවාද?
මෙම ප්රශ්නවලට පිළිතුරු නොමැතිව රාජ්ය මුදල් වෙන් කිරීමේ සාධාරණත්වය පිළිබඳ මහජන විශ්වාසය ගොඩනැගීම අපහසුය.
8. තවත් වැදගත් අනාවරණයක්: රුපියල් මිලියන 350ක අයවැයකින් මුදල් මාරු කිරීම
මෙම ලේඛනයේ පිටු 43හි සඳහන් කරුණ තවත් විශේෂ අවධානයකට ලක්විය යුතුය.එහි සඳහන් අයවැය තොරතුරු අනුව අදාළ ප්රචාරණ ව්යාපෘති සඳහා රුපියල් මිලියන 350ක අනුමත අයවැය ප්රතිපාදනයක් තිබී ඇත.
එම අයවැය ශීර්ෂය වන්නේ:
Promotion of Destination through Channels Coinciding with International Activities through TV Advertising (International).
එම ප්රතිපාදනවලින් රුපියල් 104,603,876ක් MTV සමාගමට අදාළ වැඩසටහන සඳහා වෙන් කිරීමට යෝජනා කර ඇති අතර, ඉතිරි ශේෂය ලෙස රුපියල් 245,396,124ක් සඳහන් වේ.
එමෙන්ම 15.1 වගන්තියෙන් දැක්වෙන්නේ ජාත්යන්තර රූපවාහිනී ප්රචාරණය සඳහා වූ අයවැය ප්රතිපාදන, 2026 දේශීය මාධ්ය අයවැය යටතේ ඇති Local Media FAMS/Media Gatherings යන අයවැය ශීර්ෂයට මාරු කිරීම සඳහා අනුමැතිය ඉල්ලා ඇති බවයි.
මෙයින් අනාවරණය වන වැදගත් කරුණ වන්නේ මෙම ගෙවීම සඳහා අරමුදල් සකස් කර ඇත්තේ පවතින අයවැය ශීර්ෂයකින් වෙනත් අයවැය ශීර්ෂයකට මුදල් මාරු කිරීමේ ක්රියාවලියක් හරහා බවයි.
එහෙත් එම ලේඛනයේ 13 වැනි වගන්තියේ තිබෙන සටහන ඊටත් වඩා වැදගත්ය.
ප්රසම්පාදන තීරණ ලබාගෙන තිබේද, නැතහොත් ලබාගැනීමට නියමිතද යන්න සඳහන් කළ යුතු කොටසෙහි දක්වා ඇත්තේ:
N/A
එනම් අදාළ ප්රසම්පාදන තීරණ පිළිබඳ විස්තර අදාළ නොවන බවට සටහන් කර තිබේ.
මෙය අනිවාර්යයෙන්ම නීති විරෝධී ගනුදෙනුවක් බව ඔප්පු කිරීමක් නොවේ. මන්ද මෙය සාමාන්ය භාණ්ඩ හෝ සේවා මිලදී ගැනීමක් නොව අනුග්රාහක මුදලක් ලෙස වර්ගීකරණය කර තිබිය හැකිය.නමුත් එසේ නම් එය කුමන නීතිමය හා පරිපාලනමය පදනමක් යටතේ ප්රසම්පාදන ක්රියාවලියෙන් බැහැර කර තිබේද? එය මහජනතාවට පැහැදිලි කළ යුතුය.
අනුග්රාහක මුදලක් ලෙස නම් කිරීමෙන් පමණක් මහජන මුදල් වියදම් කිරීමේ විනිවිදභාවය සහ වගවීම පිළිබඳ වගකීම් අවසන් නොවේ.
9. රුපියල් මිලියන 104ක් වියදම් කරන ආකාරය පිළිබඳ අයවැය විස්තර
කැබිනට් ලේඛනයේ අමුණා ඇති මූල්ය ඇස්තමේන්තුවේ වියදම් කාණ්ඩ කිහිපයක් හඳුනාගත හැකිය.
| වියදම් කාණ්ඩය | මුදල |
|---|---|
| සමුළුවේ ස්ථානය සහ ආහාරපාන (දින 1–4) | රු. 46,542,180 |
| විනෝද චාරිකාව (දින 5) | රු. 12,618,000 |
| සමුළුවේ නිෂ්පාදන කටයුතු | රු. 24,685,254 |
| හදිසි වියදම් (3%) | රු. 2,514,553 |
| රජයේ බදු | රු. 18,270,890 |
| මුළු වියදම | රු. 104,603,876 |
මෙම අයවැය විස්තරයෙන්ම තවත් ප්රශ්න මතුවේ.
- සමුළුවේ ස්ථානය සහ ආහාරපාන සඳහා රුපියල් මිලියන 46.5ක් වැය කිරීමේ පදනම කුමක්ද?
- විදේශීය නියෝජිතයන්ගේ විනෝද චාරිකාව සඳහා රුපියල් මිලියන 12.6ක් වෙන් කළේ කුමන මිල ගණන් යටතේද?
- නිෂ්පාදන කටයුතු සඳහා රුපියල් මිලියන 24.6ක් වැය වන්නේ කුමන සේවා සඳහාද?
- මෙම මුදල්වලින් සංගීත උළෙලට අදාළ වියදම් මොනවාද?
- හදිසි වියදම් ලෙස තවත් රුපියල් මිලියන 2.5ක් වෙන් කිරීමේ අවශ්යතාව කුමක්ද?
තවත් කරුණක් වන්නේ අමුණා ඇති අයවැය වගුවේ උපවියදම්වල එකතුව, සඳහන් කර ඇති උප එකතුව සමඟ සසඳන විට රුපියල් 27,689ක වෙනසක් පෙනී යාමයි. එසේම උප එකතුවට බදු එකතු කළ විට දැක්වෙන මුළු මුදල හා අවසාන මුළු මුදල අතර රුපියල් 688ක වෙනසක් ද පෙනේ.
මෙය මුද්රණ හෝ ගණනය කිරීමේ දෝෂයක් විය හැකි නමුත් නිල වශයෙන් පැහැදිලි කළ යුතු කරුණකි.
රුපියල් මිලියන 104ක මහජන මුදල් සම්බන්ධ ලේඛනයක එවැනි වෙනස්කම් පවා නොසලකා හැරිය නොහැකිය.
10. සංචාරක ප්රවර්ධනයෙන් රුපියල් මිලියන 250ක ප්රතිලාභයක් ලැබෙනවාද?
මෙම මුදල් වෙන් කිරීම සාධාරණීකරණය කිරීම සඳහා කැබිනට් සංදේශයේ තවත් කරුණක් ඉදිරිපත් කර තිබේ.එනම් මෙම සමුළුව හරහා ශ්රී ලංකාවට ජාත්යන්තර මාධ්ය නිරාවරණයක් ලැබෙන බවත්, එමඟින් සංචාරක ප්රවර්ධනයට දායකත්වයක් ලැබෙන බවත්ය.
සංදේශයේ 2.8 වගන්තිය අනුව මෙම හවුල්කාරිත්වය හරහා ලැබෙනු ඇතැයි අපේක්ෂා කරන සමුච්චිත මාධ්ය වටිනාකම රුපියල් මිලියන 250ක් පමණ බව සඳහන් කර තිබේ.
එනම් රුපියල් මිලියන 104.6ක් වියදම් කර රුපියල් මිලියන 250ක පමණ මාධ්ය වටිනාකමක් ලබාගැනීමේ අපේක්ෂාවක් ඉදිරිපත් කර තිබේ.
නමුත් මෙහිදීත් ප්රශ්න මතුවේ.
- රුපියල් මිලියන 250ක මාධ්ය වටිනාකම ගණනය කළේ කෙසේද?
- එය ස්වාධීන ආයතනයක් විසින් තහවුරු කර තිබේද?
- රටට ලැබෙන ප්රචාරණයේ කාලය, රටවල් ගණන සහ ප්රේක්ෂක සංඛ්යාව කුමක්ද?
- මෙම ප්රචාරණය සංචාරක පැමිණීම් සහ විදේශ විනිමය ආදායම වැඩි කිරීමට කොපමණ දායක වනු ඇත්ද?
- අපේක්ෂිත ප්රතිලාභ නොලැබුණහොත් වගකීම දරන්නේ කවුද?
රුපියල් මිලියන 250ක අපේක්ෂිත මාධ්ය වටිනාකමක් තිබීම සහ එම වටිනාකම සැබවින්ම රටට ලැබීම එකම කාරණයක් නොවේ.
එබැවින් මෙම මුදල වියදම් කිරීමෙන් පසු සැබෑ ප්රතිඵල මැනීම සඳහා නිශ්චිත වාර්තාවක් අවශ්යය.
11. සංචාරක ප්රවර්ධන කාර්යාංශයේ අධ්යක්ෂ මණ්ඩලය යෝජනාව ප්රතික්ෂේප කළාද?
මෙහිදී තවත් කරුණක් නිවැරදිව පැහැදිලි කළ යුතුය.ලේඛනයේ 1.5 වගන්තියේ සඳහන් වන්නේ ශ්රී ලංකා සංචාරක ප්රවර්ධන කාර්යාංශයේ කළමනාකරණ මණ්ඩලය මෙම සමුළුව සහ ඊට අදාළ වැඩසටහන් සඳහා අනුමැතිය ලබාදී ඇති බවයි.
ඒ අනුව, අධ්යක්ෂ මණ්ඩලය මුල් යෝජනාව ප්රතික්ෂේප කළ බවට ඇති චෝදනාව මෙම කැබිනට් සංදේශයෙන් තහවුරු කළ නොහැකිය.එමෙන්ම මෙහි අමුණා ඇති අධ්යක්ෂ මණ්ඩල ලේඛන, රැස්වීම් වාර්තා සහ අනුමැති ලිපි සම්පූර්ණයෙන් ප්රසිද්ධ කිරීම අවශ්ය වේ.
විශේෂයෙන්ම පහත ලේඛන ලබාගත යුතුය.
- SLTPB අධ්යක්ෂ මණ්ඩල රැස්වීමේ වාර්තාව.
- MTV සමාගමේ මුල් මූල්ය යෝජනාව.
- රුපියල් මිලියන 350ක අයවැයෙන් මුදල් මාරු කිරීමට අදාළ අනුමැතිය.
- MTV සමාගම සමඟ අත්සන් කළ ගිවිසුම.
- ගෙවීම් සිදුකළ බවට බැංකු සහ ගිණුම් වාර්තා.
- සමුළුව අවසන් වූ පසු සකස් කරන අවසන් කාර්යසාධන වාර්තාව.
මෙම ලේඛන නොමැතිව ගනුදෙනුවේ සම්පූර්ණ නීත්යනුකූලභාවය සහ මූල්ය වගවීම පිළිබඳ අවසන් නිගමනයකට පැමිණිය නොහැකිය.
12. මහජනතාවට ආණ්ඩුවෙන් අවශ්ය පිළිතුරු
මෙම කැබිනට් සංදේශය පරීක්ෂා කිරීමෙන් පසුව ආණ්ඩුවට සහ අදාළ අමාත්යාංශවලට ඉදිරිපත් කළ යුතු ප්රශ්න ගණනාවක් තිබේ.
විදේශ කටයුතු සහ සංචාරක අමාත්ය විජිත හේරත්ගෙන්:
- රුපියල් මිලියන 104.6ක අනුග්රාහක මුදලක් MTV සමාගමට ලබාදීමට නිශ්චිතවම හේතුව කුමක්ද?
- වෙනත් සමාගම්වලින් යෝජනා කැඳවූවාද?
- මෙම ගෙවීම සඳහා විශේෂ ප්රසම්පාදන අනුමැතියක් අවශ්ය නොවූයේ ඇයි?
- MTV සමාගම සමඟ අත්සන් කළ ගිවිසුම මහජනතාවට ඉදිරිපත් කරන්නේද?
ජනාධිපති සහ මුදල් අමාත්ය අනුර කුමාර දිසානායකගෙන්:
- මුදල් අමාත්යාංශයේ නිරීක්ෂණවල සඳහන් කොන්දේසි අනුව පළමු වාරිකය ගෙවූයේ කෙසේද?
- පළමු වාරිකය ගෙවීමට පෙර අවශ්ය වූ අනුමැති සහ සාක්ෂි මොනවාද?
- ප්රසම්පාදන තීරණ පිළිබඳ තොරතුරු N/A ලෙස සඳහන් කිරීමට හේතුව කුමක්ද?
- අදාළ මුදල් මාරු කිරීමේ ක්රියාවලියට අනුමැතිය ලබාදුන්නේ කුමන පදනමක් මතද?
ශ්රී ලංකා සංචාරක ප්රවර්ධන කාර්යාංශයෙන්:
- MTV සමාගමට ලබාදීමට නියමිත මුදල වෙනුවෙන් ඉටුකළ යුතු සේවා මොනවාද?
- රුපියල් මිලියන 250ක මාධ්ය වටිනාකම ගණනය කළේ කෙසේද?
- අවසන් කාර්යසාධන වාර්තාව ප්රසිද්ධ කරන්නේද?
- මහජන මුදලින් සිදුකළ මෙම වියදම පිළිබඳ විගණකාධිපතිවරයාට වාර්තා කරන්නේද?
13. මහජන මුදල් වියදම් කිරීමේදී ආණ්ඩුවට තිබෙන වගකීම
මෙම සිදුවීමේදී අවධානය යොමු කළ යුත්තේ සිරස හෝ වෙනත් මාධ්ය ආයතනයක් සමඟ ආණ්ඩුවට තිබෙන සම්බන්ධතාව පිළිබඳ පමණක් නොවේ.ප්රශ්නය වන්නේ මහජන මුදල් පෞද්ගලික ආයතනයකට ලබාදෙන සෑම අවස්ථාවකදීම එහි නීත්යනුකූලභාවය, සාධාරණත්වය, විනිවිදභාවය සහ මහජන ප්රතිලාභ තහවුරු කිරීමේ වගකීම ආණ්ඩුව සතු වීමයි.
අද ඉන්ධන මිල ඉහළ යන විට එහි බලපෑම විඳින්නේ සාමාන්ය ජනතාවයි. ජීවන වියදම දරාගැනීමට අපහසු පවුල් සිටින රටක සෑම රුපියලක්ම වියදම් කිරීමේදී වගකීමෙන් කටයුතු කිරීම රජයක මූලික යුතුකමකි.ජාත්යන්තර සමුළුවක් පැවැත්වීම වැදගත් විය හැකිය. සංචාරක ප්රවර්ධනය සඳහා මුදල් වියදම් කිරීමද අවශ්ය විය හැකිය.
නමුත් එම අවශ්යතා කිසිවක් මහජන මුදල් වියදම් කිරීමේ ක්රියාවලිය ප්රශ්න කිරීමෙන් නිදහස් වීමට හේතුවක් නොවේ.ආණ්ඩුව හොරකම් නොකරන බව ප්රකාශ කිරීම පමණක් ප්රමාණවත් නැත. මහජන මුදල් වියදම් කළ ආකාරය ලේඛන සහිතව ඔප්පු කළ යුතුය.
රුපියල් මිලියන 104.6ක් වියදම් කළේ නම් එයින් රටට ලැබුණු ප්රතිලාභය කුමක්ද යන්නත් මහජනතාවට පෙන්විය යුතුය.
අවසාන විමර්ශනාත්මක සටහන
විමර්ශනයට ලක්විය යුතු ප්රධාන කරුණු
- රුපියල් මිලියන 104.6ක රාජ්ය අනුග්රාහක මුදලක් MTV සමාගමට වෙන් කිරීම.
- ප්රසම්පාදන තීරණ පිළිබඳ කොටස N/A ලෙස සටහන් කිරීම.
- මුදල් අමාත්යාංශයේ අවසන් ගෙවීම් කොන්දේසි සහ පළමු වාරිකය ගෙවීමේ කාලසටහන අතර ඇති ගැටලුව.
- රුපියල් මිලියන 350ක අයවැය ශීර්ෂයකින් මුදල් මාරු කිරීම.
- රුපියල් මිලියන 250ක අපේක්ෂිත මාධ්ය වටිනාකමට අදාළ ගණනය කිරීම්.
- වියදම් වගුවේ පෙනෙන ගණිතමය නොගැළපීම්.
- ගිවිසුම, ගෙවීම් සහ අවසන් කාර්යසාධන වාර්තාව මහජනතාවට හෙළි නොකිරීම.