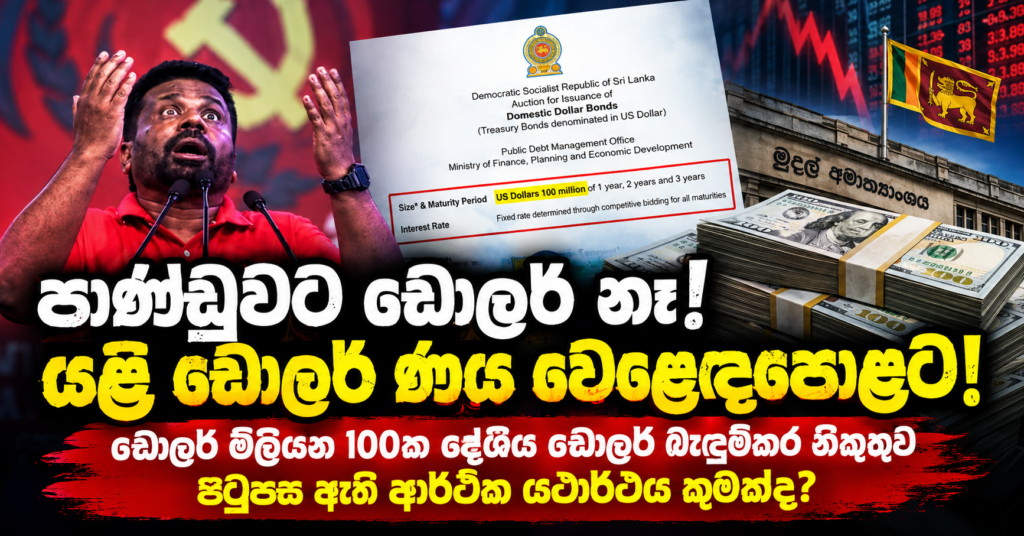
පාණ්ඩුවට ඩොලර් නෑ! යළි ඩොලර් ණය වෙළෙඳපොළට! ඩොලර් මිලියන 100ක දේශීය ඩොලර් බැඳුම්කර නිකුතුව පිටුපස ඇති ආර්ථික යථාර්ථය කුමක්ද?
'AKD ආණ්ඩුව'
සම්පූර්ණ කාලයම හිටියොත්
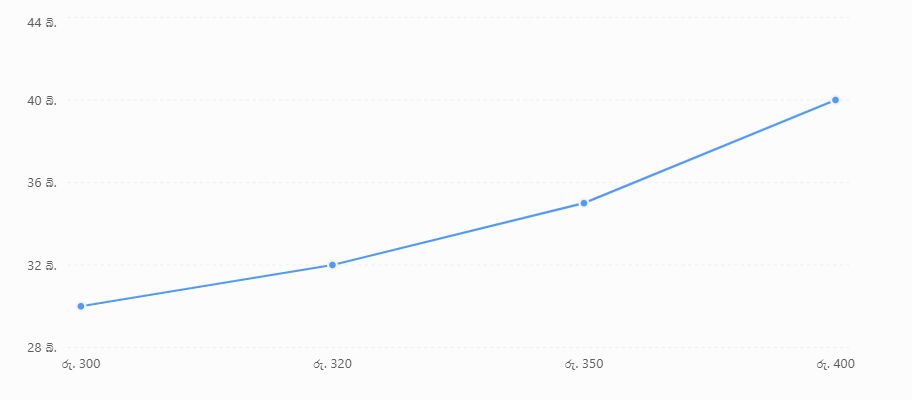
ඩොලර් මිලියන 100ක ණයක් ඩොලරය රුපියල් 300ක් වන විට රුපියල් බිලියන 30කට සමාන වේ. ඩොලරය රුපියල් 350ක් දක්වා ඉහළ ගියහොත් එම ණයේ රුපියල් වටිනාකම බිලියන 35ක් වෙයි. මෙය විනිමය අනුපාත වෙනස්වීමෙන් රාජ්ය ණය බරට ඇතිවිය හැකි බලපෑම පෙන්වන උදාහරණයකි.
විශේෂ ආර්ථික හා මූල්ය විමර්ශනය | 2026 ඔක්තෝබර් 22
ශ්රී ලංකා රජය විසින් ඇමෙරිකානු ඩොලර්වලින් නාමනය කරන ලද දේශීය භාණ්ඩාගාර බැඳුම්කර (Domestic Dollar Bonds – DDBs) නිකුත් කිරීම සඳහා නව වෙන්දේසියක් ප්රකාශයට පත් කර තිබේ.මුදල්, සැලසුම් හා ආර්ථික සංවර්ධන අමාත්යාංශය යටතේ ක්රියාත්මක රාජ්ය ණය කළමනාකරණ කාර්යාලය (Public Debt Management Office – PDMO) නිකුත් කර ඇති නිල දැන්වීම අනුව, මෙම බැඳුම්කර සඳහා අයදුම්පත් භාරගැනීම 2026 ඔක්තෝබර් 19 වැනිදා ආරම්භ වී ඔක්තෝබර් 23 වැනිදා මධ්යහ්න 12.00ට අවසන් වීමට නියමිතය.
මෙය සාමාන්ය භාණ්ඩාගාර බැඳුම්කර නිකුතුවකට වඩා වෙනස් ආර්ථික වැදගත්කමක් ඇති පියවරකි. මන්ද, රජය මෙවර ණය ලබාගැනීමට උත්සාහ කරන්නේ ශ්රී ලංකා රුපියල්වලින් නොව ඇමෙරිකානු ඩොලර්වලින් වන බැවිනි.
මෙම තීරණය විග්රහ කිරීමේදී ප්රධාන ප්රශ්න කිහිපයක් මතුවෙයි. රජයට ඩොලර් ණය අවශ්ය වී ඇත්තේ ඇයි? මෙය විදේශ විනිමය සංචිත ශක්තිමත් කිරීමේ උත්සාහයක්ද? නැතහොත් ඉදිරි ණය ගෙවීම් සඳහා ඩොලර් සපයාගැනීමේ ක්රමයක්ද? රටේ ණය තිරසරභාවයට මෙයින් ඇතිවන බලපෑම කුමක්ද?
මෙම ප්රශ්නවලට පිළිතුරු සෙවීම සඳහා පළමුව නිල නිවේදනයේ අන්තර්ගතයත්, ඉන් අනතුරුව එහි ආර්ථික හා දේශපාලන ප්රතිවිපාකත් වෙන් වෙන්ව සලකා බැලිය යුතුය.
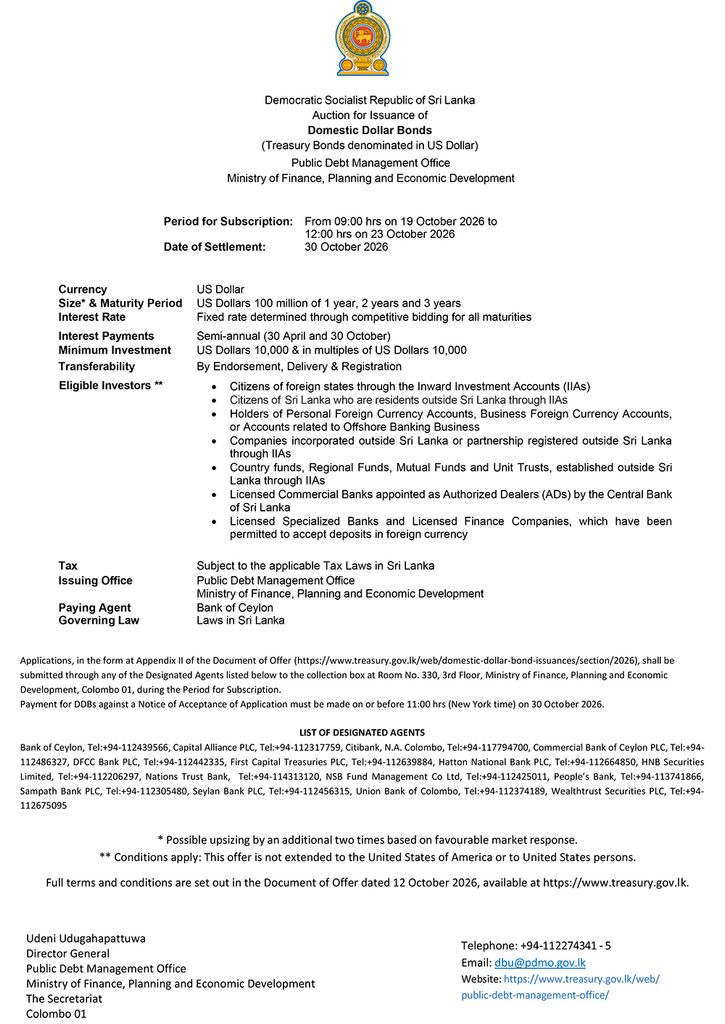
1. නිල නිවේදනයෙන් හෙළිවන ප්රධාන කරුණු
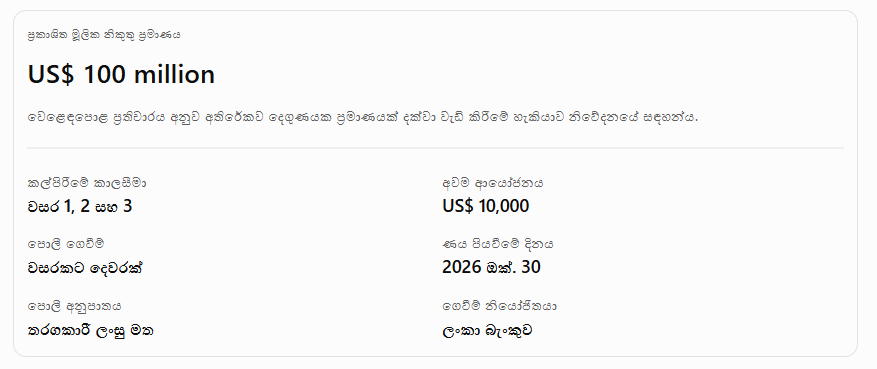
මෙහි විශේෂ කරුණ වන්නේ පොලී අනුපාතය කල්තියා ස්ථිර අගයක් ලෙස ප්රකාශයට පත් කර නොතිබීමයි. තරගකාරී ලංසු මත තීරණය වන ස්ථාවර පොලී අනුපාතයක් එක් එක් කල්පිරීමේ කාණ්ඩයට අදාළ වනු ඇත.
තවද, මෙම නිකුතුව ඇමෙරිකා එක්සත් ජනපදයේ පුද්ගලයන්ට හෝ එරට වෙළෙඳපොළට විවෘත නොවන බව නිල දැන්වීම සඳහන් කරයි.
2. ඩොලර් මිලියන 100ක්ද? නැතහොත් මිලියන 300ක්ද?
නිල නිවේදනයේ ඇති වැදගත්ම සටහනක් වන්නේ Possible upsizing by an additional two times based on favourable market response යන්නයි.
එනම්, වෙළෙඳපොළෙන් ප්රමාණවත් ඉල්ලුමක් ලැබුණහොත් මූලික ඩොලර් මිලියන 100ක නිකුතුවට අතිරේකව තවත් ඩොලර් මිලියන 200ක් දක්වා එකතු කිරීමේ හැකියාව තිබේ.
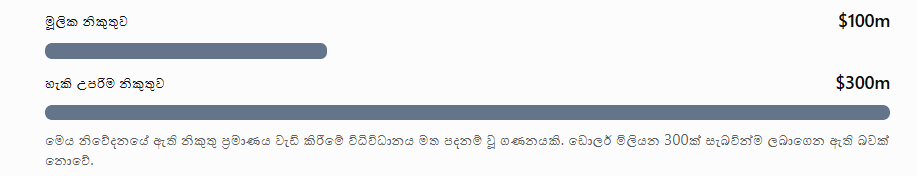
එබැවින්, රජය ඩොලර් මිලියන 300ක ණයක් ලබාගෙන අවසන් බව ප්රකාශ කිරීම මේ අවස්ථාවේ නිවැරදි නොවේ. අවසාන ප්රමාණය තීරණය වන්නේ ලංසු ප්රතිඵල සහ රජය ඒවා පිළිගන්නා ප්රමාණය අනුවය.
3. රුපියල් වෙනුවට ඩොලර්වලින් ණය ගන්නේ ඇයි?
මෙම නිකුතුවේ ආර්ථික වැදගත්කම තේරුම් ගැනීමට රුපියල් ණය සහ ඩොලර් ණය අතර වෙනස හඳුනාගත යුතුය.රුපියල්වලින් ලබාගන්නා දේශීය ණය රජයට රුපියල්වලින්ම පියවිය හැකිය. එහෙත් ඩොලර්වලින් ලබාගන්නා ණයක් පියවීම සඳහා රජයට නියමිත දිනවල ඩොලර් සොයාගැනීමට සිදුවෙයි.
මෙය වැදගත් වන්නේ ශ්රී ලංකාව වැනි විදේශ විනිමය අර්බුදයකට මුහුණදුන් රටකට ඩොලර් ලබාගැනීමේ හැකියාව, රුපියල් ලබාගැනීමේ හැකියාවට වඩා සීමාසහිත විය හැකි බැවිනි.ඩොලර් ණය නිකුතුවක් සිදුකිරීමට ඇතිවිය හැකි ආර්ථික අරමුණු අතර රාජ්ය විදේශ විනිමය ද්රවශීලතාව වැඩි කිරීම, කල්පිරෙන ඩොලර් ණය ප්රතිමූල්යකරණය කිරීම, විදේශ විනිමය හිමි ආයෝජකයන්ගේ අරමුදල් රජය වෙත ආකර්ෂණය කිරීම සහ ඩොලර් ණය වෙළෙඳපොළට ඇති ඉල්ලුම පරීක්ෂා කිරීම ඇතුළත් වේ.
එහෙත් මෙහිදී තීරණාත්මක සීමාවක් තිබේ. අමුණා ඇති නිල දැන්වීම තුළ මෙම ණය මුදල භාවිත කරන නිශ්චිත අරමුණ හෝ වියදම් කාණ්ඩය සඳහන් කර නැත. එබැවින් ඉහත කරුණු ආර්ථික වශයෙන් සාධාරණ විය හැකි අරමුණු මිස රජය විසින් නිල වශයෙන් තහවුරු කළ හේතු නොවේ.
4. මෙය IMF වැඩසටහනට පටහැනිද?
ශ්රී ලංකාව ජාත්යන්තර මූල්ය අරමුදලේ (IMF) වැඩසටහනක් යටතේ රාජ්ය ණය තිරසරභාවය යථා තත්ත්වයට පත්කිරීමට කටයුතු කරන පසුබිමක මෙම නිකුතුව සිදුවීම විශේෂ අවධානයට ලක්විය යුතුය.කෙසේ වෙතත්, නව ඩොලර් ණයක් නිකුත් කිරීම පමණක් IMF වැඩසටහන උල්ලංඝනය කිරීමක් ලෙස සැලකිය නොහැකිය. ඒ සඳහා අදාළ ණය සීමා, මූල්ය අවශ්යතා, ණය කළමනාකරණ සැලැස්ම සහ IMF සමඟ ඇති එකඟතා පරීක්ෂා කළ යුතුය.
මෙහිදී විමර්ශනය කළ යුතු ප්රධාන කරුණු තුනකි.
- මෙම නිකුතුව රජයේ වාර්ෂික ණය ගැනීමේ සැලැස්මට ඇතුළත් කර තිබේද?
- ලබාගන්නා මුදල් පවතින ණය ප්රතිමූල්යකරණයට යොදාගන්නේද, නැතහොත් අතිරේක මූල්ය අවශ්යතා සඳහාද?
- නව ණය ගෙවීම් 2027–2029 කාලයේ රාජ්ය ණය සේවාකරණ පීඩනය වැඩි කරන්නේද?
මෙම කරුණු සඳහා පිළිතුරු ලබාගැනීමට නිකුතු දැන්වීම පමණක් ප්රමාණවත් නොවේ.
5. ඩොලර් ණයේ සැබෑ අවදානම — විනිමය අනුපාතය
මෙම බැඳුම්කරවල මූලික අවදානමක් වන්නේ ශ්රී ලංකා රුපියලේ අගය පහත වැටුණහොත් ඩොලර් ණයෙහි රුපියල් වටිනාකම ඉහළ යාමයි.
උදාහරණයක් ලෙස ඩොලර් මිලියන 100ක ණය මුදලක් සලකා බලමු.
| ඩොලරයක අගය | ණයේ රුපියල් වටිනාකම |
|---|---|
| රු. 300 | රු. බිලියන 30 |
| රු. 320 | රු. බිලියන 32 |
| රු. 350 | රු. බිලියන 35 |
| රු. 400 | රු. බිලියන 40 |
මෙම අගයන් විනිමය අවදානම පැහැදිලි කිරීම සඳහා යොදාගත් උපකල්පිත අනුපාත වේ. වර්තමාන වෙළෙඳපොළ අනුපාත හෝ නිල පුරෝකථන නොවේ.
විනිමය අනුපාතය අනුව ඩොලර් මිලියන 100ක ණයේ රුපියල් වටිනාකම
පොලී සහ අනෙකුත් වියදම් ඇතුළත් නොවේ
මෙහිදී ඩොලරයක අගය රු. 300 සිට රු. 350 දක්වා ඉහළ ගියහොත්, ඩොලර් මිලියන 100ක ණය මුදලේ රුපියල් වටිනාකම රුපියල් බිලියන 5කින් වැඩිවෙයි.
එහෙත් මෙය ඩොලර්වලින් ගෙවිය යුතු මුල් ණය මුදල වැඩිවීමක් නොවේ. රුපියල්වලින් මනින විට ඇතිවන වටිනාකම් වෙනසකි. රජයේ ඩොලර් ආදායම් සහ වත්කම් මඟින් මෙම අවදානම කොපමණ සමනය කළ හැකිද යන්නද වැදගත්ය.
6. පොලී අනුපාතය — රජයට කොපමණ වැය වේවිද?
නිල දැන්වීම අනුව බැඳුම්කර සඳහා පොලී අනුපාතය තීරණය වන්නේ තරගකාරී ලංසු ක්රමයෙනි.ඒ අනුව ආයෝජකයන් ශ්රී ලංකාවේ ණය අවදානම, ඩොලර්වලින් ලබාගත හැකි විකල්ප ආයෝජන ප්රතිලාභ සහ බැඳුම්කර කල්පිරීමේ කාලය සලකා පොලී අනුපාත ඉදිරිපත් කරනු ඇත.
පහත ගණකය මඟින් විවිධ උපකල්පිත පොලී අනුපාත යටතේ රජයට දැරීමට සිදුවිය හැකි පිරිවැය පරීක්ෂා කළ හැකිය.
ඩොලර් බැඳුම්කර පොලී පිරිවැය ගණකය
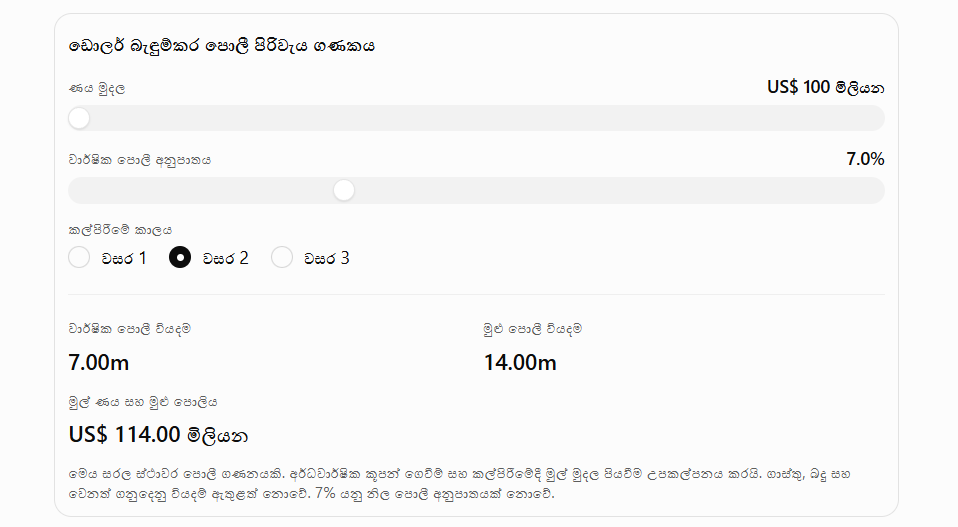
නිදසුනක් ලෙස, ඩොලර් මිලියන 100ක් වසර තුනකට 7%ක වාර්ෂික පොලියක් යටතේ ලබාගත්තේ නම්, මුළු පොලී පිරිවැය ඩොලර් මිලියන 21ක් වේ. මුල් ණය සමඟ ගෙවිය යුතු මුළු මුදල ඩොලර් මිලියන 121කි.
ඒ අනුව, වෙන්දේසිය අවසානයේ පිළිගන්නා පොලී අනුපාතය මෙම ගනුදෙනුවේ ආර්ථික වාසි සහ අවාසි තීරණය කරන ප්රධාන සාධකයකි.
7. මෙය සැබෑ විදේශ විනිමය ගලාඒමක්ද?
මෙම බැඳුම්කර නිකුතුවට සහභාගි වීමට විදේශීය පුරවැසියන්, විදේශගත ශ්රී ලාංකිකයන්, විදේශීය ආයෝජන අරමුදල්, විදේශ විනිමය ගිණුම් හිමියන් සහ සුදුසුකම් ලත් බැංකු හා මූල්ය ආයතන සඳහා අවස්ථාව ලබාදී තිබේ.
මෙය ඉතා වැදගත් වෙනසක් හෙළි කරයි.
විදේශයක සිට ආයෝජකයෙකු නව ඩොලර් මුදල් මෙරටට ගෙනැවිත් බැඳුම්කර මිලදී ගන්නේ නම්, එය රටට නව විදේශ විනිමය ගලාඒමක් විය හැකිය.එහෙත් දැනටමත් ශ්රී ලංකාවේ බැංකු පද්ධතිය තුළ පවතින විදේශ විනිමය තැන්පතු භාවිතයෙන් බැඳුම්කර මිලදී ගන්නේ නම්, එම ගනුදෙනුවෙන් රටට අලුතින් ඩොලර් ලැබුණු බව කිව නොහැකිය.
එහිදී සිදුවන්නේ පවතින ඩොලර් වත්කම් රජය වෙත යොමු වීමක් විය හැකිය.එබැවින් ඩොලර් මිලියන 100ක බැඳුම්කර විකිණීම සහ රටට අලුතින් ඩොලර් මිලියන 100ක් ගලාඒම එකම දෙයක් නොවේ.
8. 2027–2029 කාලයට ඇතිවිය හැකි ණය ගෙවීම් පීඩනය
මෙම බැඳුම්කරවල කල්පිරීමේ කාලය වසර 1, 2 සහ 3 ලෙස දක්වා තිබේ. ඒ අනුව 2026 ඔක්තෝබර් 30 වැනිදා නිකුත් කෙරෙන බැඳුම්කර පිළිවෙළින් 2027, 2028 සහ 2029 ඔක්තෝබර් මාසවලදී කල්පිරෙනු ඇත.
මෙහි ප්රධාන ප්රශ්නය වන්නේ එම කාලය තුළ ශ්රී ලංකාවට පවතින අනෙකුත් විදේශ ණය ගෙවීම් සමඟ මෙම නව බැඳුම්කරවල මුල් මුදල් සහ පොලී ගෙවීම්ද කළමනාකරණය කිරීමට සිදුවීමයි.ආර්ථික වශයෙන් මෙම නිකුතුව සාර්ථක වීමට නම් ණය ලබාගැනීමෙන් පසු රජයේ ඩොලර් ද්රවශීලතාව ශක්තිමත් වීම පමණක් නොව, අනාගතයේදී එම ණය පියවීමට විශ්වාසදායක මූල්ය සැලැස්මක්ද තිබිය යුතුය.
කෙටි කාලීන ණය ලබාගෙන දිගුකාලීන ණය ගෙවීම් පියවීම දිගින් දිගටම සිදුවන්නේ නම්, ණය ප්රතිමූල්යකරණ අවදානම වැඩිවිය හැකිය.
9. දේශපාලන හා රාජ්ය මූල්ය වගවීමේ ප්රශ්නය
මෙම නිකුතුව සම්බන්ධයෙන් දේශපාලන විවාදයක් ඇතිවිය හැකි ප්රධාන හේතුව වන්නේ ණය ලබාගැනීම සහ ණය කළමනාකරණය පිළිබඳ රජයේ ප්රතිපත්තිමය ස්ථාවරයයි.ණය අර්බුදයෙන් පසු ශ්රී ලංකාවේ රාජ්ය මූල්ය ප්රතිපත්තිය තුළ ණය තිරසරභාවය, ආදායම් වර්ධනය සහ විදේශ විනිමය අවදානම අවම කිරීම ප්රධාන අරමුණු බවට පත්ව තිබේ.
එවැනි පසුබිමක නව ඩොලර් ණයක් ලබාගැනීමේදී ජනතාවට සහ පාර්ලිමේන්තුවට පැහැදිලි කළ යුතු කරුණු තිබේ.
විශේෂයෙන් මෙම නිකුතුවේදී ලැබෙන ඩොලර් මුදල් භාවිත කරන ආකාරය, ණය ගැනීමේ පිරිවැය, ණය ආපසු ගෙවීමේ මූලාශ්ර සහ වාර්ෂික ණය සීමාවට ඇති බලපෑම පිළිබඳ විනිවිදභාවයක් තිබිය යුතුය.එසේ නොමැතිව ණය ලබාගැනීම ආර්ථික ජයග්රහණයක් ලෙස පමණක් ඉදිරිපත් කිරීමත්, අනෙක් අතට එය අනිවාර්යයෙන්ම අලුත් ණය අර්බුදයක ආරම්භයක් ලෙස හැඳින්වීමත් දෙකම ප්රමාණවත් සාක්ෂි නොමැති නිගමන වේ.
10. රාජ්ය ණය කළමනාකරණ කාර්යාලයෙන් විමසිය යුතු ප්රශ්න
විමර්ශනාත්මක මාධ්ය වාර්තාවක් සඳහා පහත ප්රශ්නවලට නිල පිළිතුරු ලබාගැනීම වැදගත්ය.
- ඩොලර් මිලියන 100ක මූලික නිකුතුවේ නිශ්චිත මූල්ය අරමුණ කුමක්ද?
- නිකුතු ප්රමාණය ඩොලර් මිලියන 300ක් දක්වා වැඩි කිරීම සඳහා අදාළ අනුමැතිය සහ ණය සීමා තිබේද?
- 2027, 2028 සහ 2029 කල්පිරීම් සඳහා කොපමණ මුදලක් බැගින් වෙන් කිරීමට සැලසුම් කර තිබේද?
- නිකුතුවෙන් ලැබෙන මුදල් පවතින ණය පියවීමටද, රාජ්ය වියදම් සඳහාද යොදාගන්නේ?
- ආයෝජකයන්ගෙන් ලැබෙන මුදල්වලින් කොපමණ ප්රමාණයක් සැබෑ නව විදේශ විනිමය ගලාඒමක්ද?
- වෙන්දේසියේදී ලැබුණු ලංසු, පිළිගත් ලංසු සහ අවසාන පොලී අනුපාත ප්රසිද්ධ කරන්නේ කවදාද?
- IMF වැඩසටහනේ ණය තිරසරභාවය පිළිබඳ ඉලක්ක සමඟ මෙම නිකුතුව ගැළපෙන්නේ කෙසේද?
නිල දැන්වීම අනුව සම්පූර්ණ කොන්දේසි 2026 ඔක්තෝබර් 12 දිනැති Document of Offer ලේඛනයේ ඇතුළත් වන අතර, එය භාණ්ඩාගාරයේ නිල වෙබ් අඩවියෙන් ලබාගත හැකි බව සඳහන්ය. මෙම විග්රහය පදනම් වන්නේ අමුණා ඇති එක් පිටුවක නිවේදනය මත වන අතර සම්පූර්ණ ඉදිරිපත් කිරීමේ ලේඛනයේ සියලු කොන්දේසි මෙහි ස්වාධීනව පරීක්ෂා කර නැත.
අවසාන නිගමනය
ශ්රී ලංකා රජය ඩොලර් මිලියන 100ක මූලික දේශීය ඩොලර් බැඳුම්කර නිකුතුවක් ප්රකාශයට පත් කිරීම, රජයේ ණය කළමනාකරණ උපායමාර්ගය තුළ අවධානයට ලක්විය යුතු පියවරකි.
මෙය විදේශ විනිමය ද්රවශීලතාව ශක්තිමත් කිරීමටත්, ණය ප්රතිමූල්යකරණයටත් උපකාරී විය හැකිය. එසේම ඉදිරි වසර තුන තුළ නව ඩොලර් ගෙවීම් වගකීම් ඇතිකරන පියවරක්ද වේ.
මෙම නිකුතුවේ සැබෑ සාර්ථකත්වය තීරණය වන්නේ ලබාගන්නා මුදලෙන් පමණක් නොවේ. ගෙවන පොලිය, මුදල් භාවිත කරන අරමුණ, නව විදේශ විනිමය ගලාඒමේ ප්රමාණය සහ අනාගත ණය පියවීමේ හැකියාව යන සාධක මතය.
ඒ නිසා වෙන්දේසිය අවසන් වීමෙන් පසු රජය විසින් පිළිගත් ලංසු ප්රමාණය, පොලී අනුපාත සහ මුදල් භාවිත සැලැස්ම ප්රකාශයට පත් කිරීම රාජ්ය මූල්ය විනිවිදභාවය සඳහා අත්යවශ්යය.
මෙහි මූලික විමර්ශනාත්මක ප්රශ්නය වන්නේ රජය යළි ඩොලර් ණය ලබාගන්නේ ඇයි යන්න පමණක් නොව, එම ණය ලබාගැනීමෙන් රටේ අනාගත ඩොලර් ගෙවීම් හැකියාව ශක්තිමත් වේද, නැතහොත් තවත් ණය වගකීමක් පමණක් එකතු වේද යන්නයි.